
จุดเปลี่ยนของอสังหาริมทรัพย์ที่อยู่อาศัยระดับพรีเมียมในโตเกียว
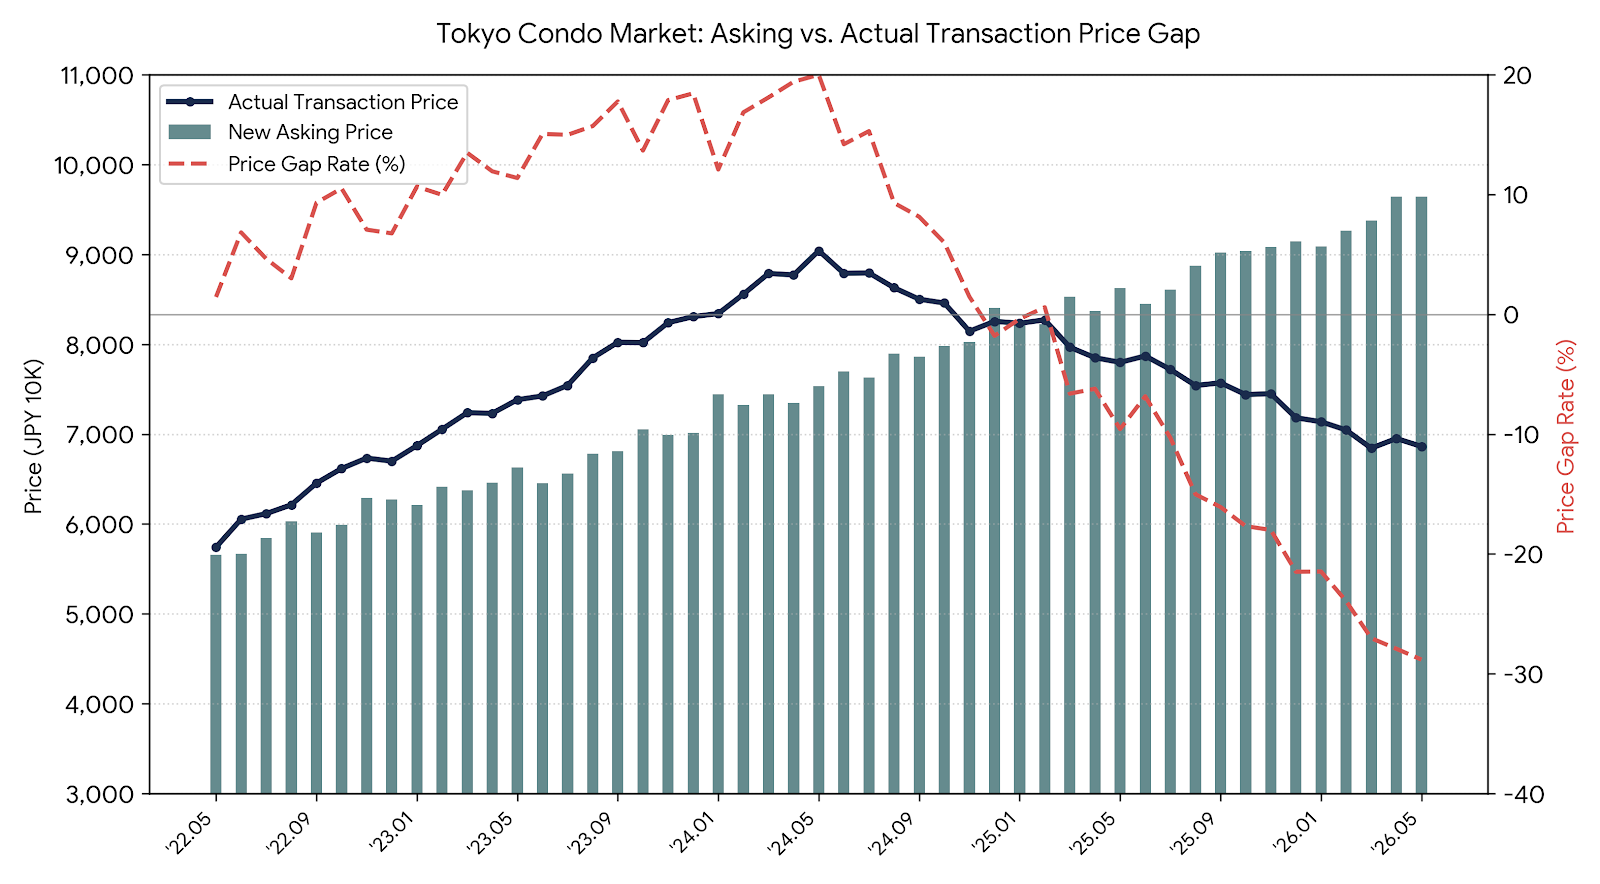
เป็นเวลากว่าทศวรรษที่ตลาดคอนโดมิเนียมใจกลางโตเกียวรักษาแนวโน้มขาขึ้นเกือบเป็นเส้นตรง นโยบายอัตราดอกเบี้ยต่ำพิเศษ ดีมานด์จริงภายในประเทศอันแข็งแกร่งจากกลุ่มผู้มีความมั่งคั่งต่อทาวเวอร์คอนโดมิเนียมระดับหรู และการไหลเข้าของเงินลงทุนระหว่างประเทศ ล้วนผลักดันให้มูลค่าสินทรัพย์ในเขตสำคัญใจกลางเมือง (โดยเฉพาะมินาโตะ, ชิโยดะ, ชิบุยะ, ชินจูกุ และชูโอ) ปรับตัวสูงขึ้นถึง 2 เท่า และในบางโครงการระดับพรีเมียมปรับขึ้นเกือบ 3 เท่าตัว
อย่างไรก็ตาม สภาพแวดล้อมทางเศรษฐกิจมหภาคกำลังเข้าสู่จุดเปลี่ยนที่สำคัญ ตลาดได้เริ่มเปลี่ยนผ่านเข้าสู่ช่วงการปรับฐานของราคาอย่างชัดเจน โดยมีปัจจัยกระตุ้นจากทิศทางการปรับขึ้นอัตราดอกเบี้ยของธนาคารกลางญี่ปุ่น (BOJ) การประเมินมูลค่าอสังหาริมทรัพย์ทั่วโตเกียวกำลังเคลื่อนตัวจากภาวะเก็งกำไรที่ร้อนแรงเกินไป กลับคืนสู่ปัจจัยพื้นฐานที่มุ่งเน้นผลตอบแทนจากการเช่า (Yield) อย่างเข้มงวด สำหรับนักลงทุนข้ามพรมแดน จุดเปลี่ยนนี้หมายถึงการปรับกลยุทธ์พอร์ตการลงทุนอย่างสิ้นเชิง ยุคของการกว้านซื้อโดยมุ่งหวังเพียงกำไรจากส่วนต่างราคา (Capital Gain) ได้สิ้นสุดลงแล้ว และก้าวเข้าสู่ "ตลาดของผู้ซื้อ" ที่ต้องอาศัยการวิเคราะห์ตลาดขั้นสูงเพื่อค้นหามูลค่าที่แท้จริงในระยะยาว
การทำความเข้าใจกลไกการเปลี่ยนแปลงของตลาดครั้งนี้ โดยเฉพาะการขยายตัวของส่วนต่างระหว่างราคาเสนอขายและราคาปิดการขายจริง (Bid-Ask Spread) จึงมีความสำคัญอย่างยิ่งในการคว้าโอกาสที่แท้จริงซึ่งกำลังก่อตัวขึ้นในมหานครชั้นนำของญี่ปุ่นแห่งนี้
3 ปัจจัยที่ขับเคลื่อนช่วงการปรับฐานของราคา
ปัจจัยที่นำพาให้ราคาที่อยู่อาศัยกลับคืนสู่ระดับสมเหตุสมผล เกิดจากการผสมผสานของสภาพแวดล้อมทางเศรษฐกิจมหภาคและปัจจัยด้านประชากรศาสตร์หลายประการ
1. การปรับนโยบายมหภาคสู่ภาวะปกติและการปรับขึ้นของอัตราดอกเบี้ย
การยกเลิกนโยบายอัตราดอกเบี้ยติดลบของ BOJ และทิศทางการปรับขึ้นอัตราดอกเบี้ยอย่างต่อเนื่อง ได้เปลี่ยนบรรยากาศความเชื่อมั่นของตลาดไปจากรากฐาน แม้ว่าเมื่อเทียบกับชาติตะวันตก อัตราผลตอบแทนพันธบัตรรัฐบาลและอัตราดอกเบี้ยเงินกู้ของญี่ปุ่นจะยังคงอยู่ในระดับต่ำมาก แต่ผลกระทบทางจิตวิทยาและในทางปฏิบัตินั้นไม่สามารถมองข้ามได้
กำลังซื้อที่อยู่อาศัยของครัวเรือนทั่วไปในประเทศเริ่มชนเพดาน เป็นเวลาหลายปีที่ผู้ซื้อในประเทศได้รับประโยชน์จากอัตราดอกเบี้ยใกล้ศูนย์เพื่อกู้ยืมเต็มวงเงินสูงสุดในการซื้อทาวเวอร์คอนโดมิเนียมราคาสูง แต่เมื่ออัตราดอกเบี้ยอ้างอิงปรับตัวสูงขึ้น การคำนวณอัตราส่วนภาระหนี้ต่อรายได้ (Debt Service Ratio) จึงเข้มงวดขึ้น ส่งผลให้การแข่งขันเสนอราคาที่ดุเดือดในตลาดพรีเมียมโตเกียวช่วงไม่กี่ปีที่ผ่านมาถูกสกัดลงอย่างเห็นได้ชัด
2. ช่องว่างที่กว้างขึ้นระหว่างราคาเสนอขายและราคาปิดการขายจริง
หนึ่งในสัญญาณเด่นชัดช่วงท้ายของวัฏจักรตลาด คือช่องว่างที่กว้างขึ้นระหว่างราคาตั้งขายและราคาที่มีการทำธุรกรรมจริง ในช่วง 12 เดือนที่ผ่านมา ราคาเสนอขายบนพอร์ทัลอสังหาริมทรัพย์ยังคงยืนระดับสูงสุดเป็นประวัติการณ์อย่างมั่นใจ แต่ข้อมูลการปิดการขายจริงกลับสะท้อนว่าส่วนต่างดังกล่าวกำลังขยายตัวกว้างขึ้นเรื่อยๆ
- จิตวิทยาฝั่งผู้ขาย: เจ้าของห้องรายบุคคลในประเทศและผู้พัฒนาโครงการที่ยังยึดติดกับราคาขายสูงสุดในอดีต ยังคงตั้งราคาพรีเมียมในระดับสูงต่อไป
- ท่าทีฝั่งผู้ซื้อ: กองทุนสถาบันและนักลงทุนรายบุคคลที่มีความเชี่ยวชาญด้านข้อมูล กำลังปรับลดมูลค่าการประเมินสินทรัพย์ลงอย่างเป็นระบบ เพื่อสะท้อนอัตราผลตอบแทนที่คาดหวังที่สูงขึ้นและรักษาอัตรากำไรจากการดำเนินงาน
- ผลลัพธ์: ระยะเวลาเฉลี่ยในการขายอสังหาริมทรัพย์ยาวนานขึ้นอย่างมีนัยสำคัญ สำหรับยูนิตที่ตั้งราคาหลุดจากตัวชี้วัดมูลค่าที่เหมาะสม ระยะเวลาเฉลี่ยในการขายในเขตใจกลางเมืองได้ยืดออกจากเดิม 45 วัน เป็นมากกว่า 110 วัน
ช่องว่างระหว่างราคาเสนอขายและราคาปิดการขายจริงนี้เอง ที่กลายเป็นโอกาสทองสำหรับนักลงทุนต่างชาติผู้มีประสบการณ์ ในการเปิดการเจรจาต่อรองราคาบนพื้นฐานความเป็นจริง ซึ่งเป็นสิ่งที่ไม่สามารถทำได้เลยในช่วงตลาดร้อนแรงตลอด 5 ปีที่ผ่านมา
3. ต้นทุนการก่อสร้างที่ทรงตัวในระดับสูงกับความแตกต่างของตลาดมือสอง
ต้นทุนนำเข้าวัสดุก่อสร้างที่สูง ราคาพลังงาน และการขาดแคลนแรงงานอันเนื่องมาจากกฎระเบียบจำกัดชั่วโมงการทำงานล่วงเวลาในภาคก่อสร้าง ส่งผลให้ต้นทุนการพัฒนาคอนโดมิเนียมใหม่ยังคงทรงตัวอยู่ในระดับสูง ในขณะเดียวกัน ตลาดคอนโดมิเนียมมือสองกลับมีการเคลื่อนไหวที่เป็นอิสระ ผู้ซื้อที่มีวิสัยทัศน์เริ่มหันมาให้ความสำคัญกับสินทรัพย์มือสองเกรดพรีเมียมที่มีโครงสร้างแข็งแรงและการบริหารจัดการดีเยี่ยม ซึ่งหลุดพ้นจากความคาดหวังราคาเกินจริงของผู้ขาย
ข้อเท็จจริงของตลาดตามพื้นที่: ตัวชี้วัดผลการดำเนินงานในเขตสำคัญของโตเกียว
เพื่อทำความเข้าใจว่าการปรับฐานของราคาดำเนินไปอย่างไรในแต่ละพื้นที่ ตารางด้านล่างได้สรุปแนวโน้มตลาดล่าสุดในเขตสำคัญของโตเกียว:
| เขต / ตลาดย่อย | โปรไฟล์อสังหาริมทรัพย์ | แนวโน้มราคาเสนอขาย | สภาพราคาปิดการขายจริง | กรอบการต่อรองราคาทั่วไป | กลุ่มผู้ซื้อหลักและแรงจูงใจ |
|---|---|---|---|---|---|
| มินาโตะ (รปปงงิ, อากาซากะ) | ทาวเวอร์คอนโดระดับหรู (มากกว่า 80 ตร.ม.) | ทรงตัวถึงขยับขึ้นเล็กน้อย | ปรับฐานเล็กน้อย (-3% ถึง -5%) | 4% – 8% | กองทุนสถาบันต่างประเทศ / ผู้มีความมั่งคั่งสูงเพื่อรักษาความมั่งคั่ง |
| ชิโยดะ (บันโจ, คุดัง) | วินเทจมือสองในทำเลระดับซูเปอร์ไพรม์ | ทรงตัวในระดับสูง / ราคาตึงตัว | เคลื่อนไหวแข็งแกร่ง (-1% ถึง -3%) | 2% – 5% | ตระกูลเก่าแก่ในประเทศ (การส่งต่อทรัพย์สินข้ามรุ่น) |
| ชิบุยะ (เอบิสุ, ฮิโระโอะ) | เรสซิเดนซ์ระดับความสูงปานกลาง-ต่ำ (40–65 ตร.ม.) | มีแนวโน้มอ่อนตัวลง (-2%) | อยู่ในช่วงปรับฐาน (-5% ถึง -8%) | 6% – 10% | กลุ่มคนทำงานวิชาชีพรายได้สูง / นักลงทุนที่เน้นผลตอบแทน |
| ชูโอ (คาจิโดกิ, ฮารุมิ) | ทาวเวอร์คอนโดขนาดใหญ่ในแถบอ่าว | ราคาเสนอขายมีความผันผวนสูง | เกิดส่วนต่างอย่างมาก (-8% ถึง -12%) | 8% – 14% | ครอบครัวซื้ออยู่อาศัยจริงในประเทศ / กลุ่มย้ายที่อยู่อาศัย |
| ชินจูกุ (นิชิชินจูกุ) | โครงการมิกซ์ยูสเชิงพาณิชย์และที่อยู่อาศัย | ปรับฐานอย่างชะลอตัว | เคลื่อนไหวอย่างมีเสถียรภาพ (-4% ถึง -6%) | 5% – 9% | ดีมานด์บ้านพักสวัสดิการบริษัท / นักลงทุนรายบุคคลจากต่างประเทศ |
คุณสามารถตรวจสอบโอกาสการลงทุนที่ตรงกับตัวชี้วัดเหล่านี้ได้ที่ รายการอสังหาริมทรัพย์
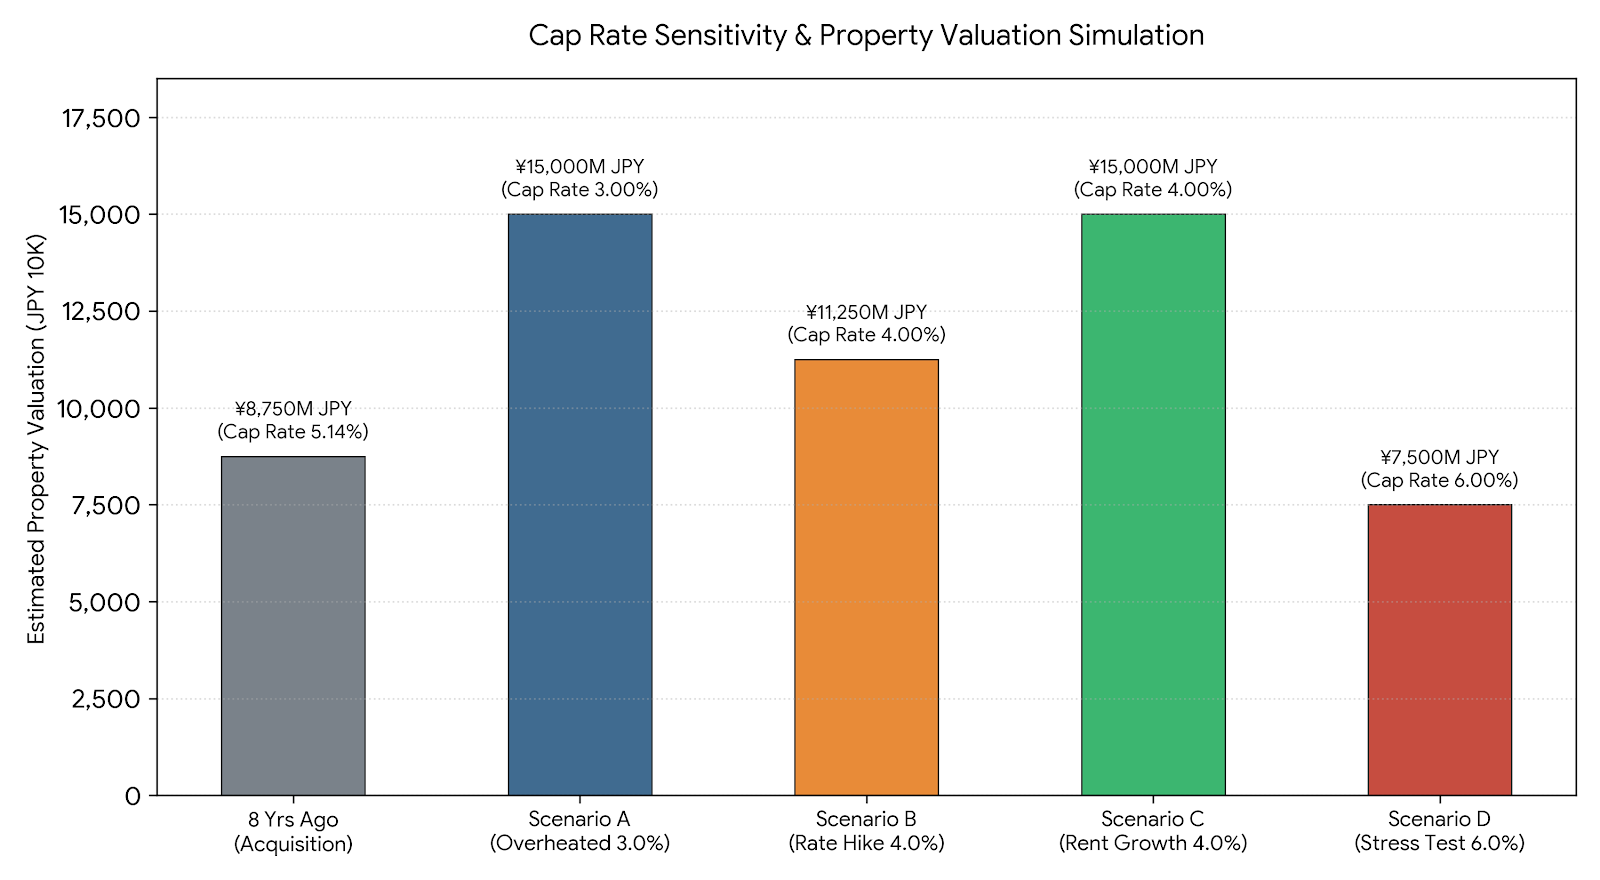
มุมมองเพื่อประเมิน "โอกาสการลงทุนที่แท้จริง"
ในช่วงเวลาที่ตลาดเกิดการปรับฐาน ผู้ร่วมตลาดที่ยังขาดประสบการณ์มักลังเล และเข้าใจผิดว่าการปรับสมดุล (Soft Landing) คือความล้มเหลวของตลาดจนถอนตัวออกไป แต่นักลงทุนระดับโลกที่ผ่านศึกมาอย่างโชกโชนต่างตระหนักดีว่า การชะลอตัวของตลาดคือโอกาสทองในการตัดสัญญาณรบกวนจากการเก็งกำไร เผยให้เห็นผู้ขายที่มีความจำเป็นต้องขายจริง และให้ผลตอบแทนแก่ผู้ที่คัดสรรทรัพย์สินอย่างมีวินัย
1. การเข้าซื้อทรัพย์สินในทำเลชั้นนำด้วยผลตอบแทนที่สมเหตุสมผล
ในช่วงจุดสูงสุดของตลาด อัตราผลตอบแทนสุทธิ (Net Yield) ในเขตใจกลางเมืองถูกบีบอัดลงเหลือเพียง 2.5% ถึง 2.9% ซึ่งเป็นระดับต่ำสุดในประวัติศาสตร์ ทำให้แทบไม่มีพื้นที่รองรับความผิดพลาดในการบริหารหรือความผันผวนของตลาด แต่การปรับฐานของราคาในปัจจุบัน ผนวกกับการปรับขึ้นของค่าเช่าอย่างต่อเนื่องในเขตเมืองตามภาวะเงินเฟ้อ ทำให้นักลงทุนสามารถเข้าซื้อสินทรัพย์คุณภาพระดับสถาบันในทำเลทองชั้นนำได้ด้วยผลตอบแทนสุทธิที่เหมาะสมในระดับ 3.8% ถึง 4.5%
2. ความหลากหลายของแรงจูงใจในการขายของผู้ขาย
ท่ามกลางระยะเวลาสต็อกขายในตลาดมือสองที่ยาวนานขึ้น ผู้ขายในประเทศ 3 กลุ่มต่อไปนี้เริ่มแสดงความยืดหยุ่นในการเจรจาต่อรองราคาอย่างเป็นรูปธรรม:
- องค์กรธุรกิจทั่วไปที่ขายสินทรัพย์ที่ไม่ใช่ธุรกิจหลัก (Non-core Assets): บริษัทขนาดกลางและขนาดย่อมในประเทศที่ถือครองที่อยู่อาศัยให้เช่าไว้ในงบดุล กำลังเร่งแปลงสินทรัพย์นอกธุรกิจหลักเป็นเงินสดก่อนปิดรอบบัญชีหรือการตรวจสอบบัญชี
- การขายทรัพย์สินมรดกเพื่อชำระภาษีมรดก: ทายาทที่เผชิญกับกำหนดเวลายื่นและชำระภาษีมรดก (ภายใน 10 เดือน) มักให้ความสำคัญกับความแน่นอนในการปิดการขายมากกว่าการตั้งราคาสูงโดยไม่ยอมประนีประนอม เพื่อหลีกเลี่ยงความเสี่ยงจากระยะเวลาการขายที่ยืดเยื้อ
- เจ้าของห้องรายบุคคลที่ต้องการย้ายบ้านหรือลดขนาดที่อยู่อาศัย (Downsizing): ผู้ที่ซื้อทรัพย์สินไว้ในช่วงต้นของทศวรรษที่ผ่านมายังคงมีกำไรทางบัญชีมหาศาล แม้จะยอมลดราคาลง 8% ถึง 10% จากราคาสูงสุดในทางทฤษฎี ก็ยังสามารถล็อกผลตอบแทนที่น่าพอใจได้อย่างเพียงพอ
3. การคัดสรรอย่างเข้มงวดต่อคุณภาพอาคารและธรรมาภิบาลในการบริหารจัดการ
ไม่ใช่ทุกคอนโดมิเนียมจะปรับตัวลงเหมือนกัน ตลาดกำลังแสดงภาพ "ความแตกต่างอย่างสุดขั้ว" (Bifurcation) ระหว่างโครงการที่มีระบบบริหารจัดการอาคารยอดเยี่ยม มี "กองทุนสำรองเพื่อการซ่อมบำรุง" (Sinking Fund) ที่เพียงพอ และการเดินทางที่สะดวกสบายเป็นเลิศ กับอาคารเก่าขนาดเล็กที่กำลังเผชิญกับภาวะกองทุนสำรองไม่เพียงพอ
การคัดกรองเฉพาะอาคารที่สร้างตามมาตรฐานการต้านทานแผ่นดินไหวใหม่ (หลังปี 1981) และมีนิติบุคคลอาคารชุดที่ดำเนินงานอย่างเข้มแข็ง จะช่วยให้คุณสร้างพอร์ตโฟลิโอที่แข็งแกร่งและสามารถปกป้องมูลค่าสินทรัพย์ได้ตลอดทุกวัฏจักรเศรษฐกิจ
ความแตกต่างของธรรมเนียมปฏิบัติ: ศิลปะการเจรจาในตลาดอสังหาริมทรัพย์ญี่ปุ่น
การลงทุนในอสังหาริมทรัพย์ญี่ปุ่นให้ประสบความสำเร็จ จำเป็นต้องเข้าใจธรรมเนียมปฏิบัติทางธุรกิจ มารยาทในการสื่อสาร และขั้นตอนการทำสัญญาที่เป็นเอกลักษณ์ ซึ่งส่งผลต่อความสำเร็จในการเจรจาอย่างมีนัยสำคัญ
กลไกการต่อรองราคา (การเสนอราคาซื้อ / Sashine)
ในตลาดอสังหาริมทรัพย์ชาติตะวันตก การเปิดฉากเจรจาด้วยการเสนอราคาต่ำกว่าราคาตั้งขายมากๆ (เช่น ลดลง 20% ถึง 30%) ถือเป็นเรื่องปกติ แต่ในญี่ปุ่น วิธีการนี้เกือบจะส่งผลเสียในทางตรงกันข้ามเสมอ
- ความสัมพันธ์ของความไว้วางใจและ "ความจริงใจ": ผู้ขายและตัวแทนนายหน้าในญี่ปุ่นให้ความสำคัญสูงสุดกับความแน่นอนของธุรกรรมและความไว้วางใจซึ่งกันและกัน การกดราคาที่รุนแรงเกินไปจะถูกมองว่าเป็น "ผู้ซื้อที่ไม่จริงใจ" หรือ "เสี่ยงต่อการเกิดข้อพิพาท" จนทำให้ตัวแทนนายหน้าฝั่งผู้ขายอาจยุติการเจรจาไปทันที
- กลยุทธ์การเสนอซื้ออย่างมีแบบแผน: ในช่วงการปรับฐานปัจจุบัน แนวทางที่มีประสิทธิภาพคือการเสนอราคาที่สมเหตุสมผล โดยมีข้อมูลการปิดการขายในบริเวณใกล้เคียงสนับสนุน พร้อมทั้งแสดงความพร้อมด้านเงินทุนและความสามารถในการโอนกรรมสิทธิ์ที่รวดเร็ว แทนที่จะเรียกร้องส่วนลดอย่างไร้เหตุผล การยื่น "หนังสือแสดงเจตจำนงในการซื้อ" (Purchase Offer) ที่ระบุเงื่อนไขอย่างชัดเจนพร้อมขอปรับลดราคาในระดับ 5% ถึง 9% อย่างสมเหตุสมผล จะสร้างอัตราความสำเร็จในการปิดการขายได้สูงที่สุด
การตรวจสอบสถานะ (Due Diligence) ด้านการบริหารจัดการและกองทุนสำรองเพื่อการซ่อมบำรุง
สำหรับการลงทุนคอนโดมิเนียมในญี่ปุ่น "สถานะการกำกับดูแลอาคาร" มีความสำคัญไม่แพ้ทำเลที่ตั้ง การตรวจสอบเอกสารสำคัญ 2 ฉบับต่อไปนี้อย่างละเอียดก่อนทำสัญญาจึงเป็นสิ่งที่ขาดไม่ได้:
- รายงานสำรวจเรื่องสำคัญ (Important Matters Survey Report): สรุปยอดเงินกองทุนสำรองของนิติบุคคล ประวัติการซ่อมบำรุงใหญ่ในอดีต แผนการซ่อมแซมในอนาคต และอัตราการค้างชำระค่าส่วนกลางของเจ้าของร่วม
- แผนการซ่อมบำรุงระยะยาว (Long-Term Repair Plan): ตรวจสอบว่ามีแนวโน้มที่เงินกองทุนสำรองจะไม่เพียงพอในอนาคตหรือไม่ และมีแผนที่จะเรียกเก็บเงินก้อนพิเศษหรือปรับขึ้นค่ากองทุนสำรองรายเดือนครั้งใหญ่ในเร็วๆ นี้หรือไม่
ในช่วงที่ตลาดปรับฐาน ทรัพย์สินที่มีกองทุนสำรองไม่เพียงพอจะมีอัตราการลดลงของราคาที่รวดเร็วกว่าโครงการที่มีสถานะทางการเงินแข็งแรงและมีแผนการจัดการที่รอบคอบอย่างเห็นได้ชัด
การวิเคราะห์ปัจจัยเสี่ยงสำคัญที่ต้องคำนึงถึง
แม้ว่าวัฏจักรปัจจุบันจะเปิดจุดเข้าซื้อที่น่าดึงดูดใจ แต่นักลงทุนต่างชาติต้องรวมความเสี่ยงเชิงโครงสร้างต่อไปนี้เข้าไว้ในแบบจำลองการตัดสินใจลงทุนด้วย
1. ความแตกต่างด้านประชากรศาสตร์ในแต่ละเขต
แม้ภาพรวมประชากรของญี่ปุ่นจะลดลง แต่ใจกลางกรุงโตเกียวยังคงเป็นข้อยกเว้น โดยยังคงมีการไหลเข้าของประชากรทั้งในและต่างประเทศอย่างต่อเนื่อง อย่างไรก็ตาม ชานเมืองหรือพื้นที่รอบนอกของ 23 เขตโตเกียว (เช่น บางส่วนของเขตอาดาจิ, คัตสึชิกะ, เอโดงาวะ) ไม่ได้มีความยืดหยุ่นเท่ากับพื้นที่ใจกลางเมือง นักลงทุนไม่ควรสับสนระหว่าง "อัตราผลตอบแทนเบื้องต้นที่ระบุไว้สูง (Nominal Gross Yield)" กับ "ผลตอบแทนรวมที่แท้จริง" ในพื้นที่รอบนอก เพราะผลตอบแทนที่สูงในพื้นที่เหล่านั้น มักเป็นภาพสะท้อนของความเสี่ยงจากการขาดทุนด้านเงินต้นและอัตราห้องว่างระยะยาวในอนาคต
2. กฎเกณฑ์ระยะเวลาการถือครองตามระบบภาษี
นักลงทุนต่างชาติต้องกำหนดระยะเวลาการถือครองโดยคำนึงถึงโครงสร้างภาษีผลได้จากทุน (Capital Gains Tax) ของญี่ปุ่น:
- ผลได้จากทุนระยะสั้น: การขายอสังหาริมทรัพย์ที่มีระยะเวลาการถือครองไม่เกิน 5 ปี (นับถึงวันที่ 1 มกราคมของปีที่ขาย) จะต้องเสียภาษีในอัตราที่สูงกว่าอย่างมาก
- ผลได้จากทุนระยะยาว: อสังหาริมทรัพย์ที่ถือครองเกิน 5 ปี จะได้รับสิทธิประโยชน์ทางภาษีที่ลดลงอย่างมีนัยสำคัญ
ดังนั้น ตลาดอสังหาริมทรัพย์ญี่ปุ่นจึงเหมาะสมกับนักลงทุนเชิงกลยุทธ์ที่มุ่งเน้นการถือครองในระยะกลางถึงระยะยาว มากกว่ากลยุทธ์ที่เน้นการเก็งกำไรระยะสั้น (Flipping)
3. การรับมือกับความเสี่ยงจากความผันผวนของอัตราแลกเปลี่ยน
แนวโน้มค่าเงินเยนที่อ่อนค่าเป็นประวัติการณ์ช่วยเสริมสร้างกำลังซื้อที่ได้เปรียบแก่นักลงทุนต่างชาติ แต่ในขอบเขตการลงทุนระยะยาวหลายปี อัตราแลกเปลี่ยนสามารถเคลื่อนไหวได้ทั้งสองทิศทาง ในการวิเคราะห์การลงทุน จึงควรหลีกเลี่ยงการตั้งเป้าผลตอบแทนที่พึ่งพากำไรจากอัตราแลกเปลี่ยนเพียงอย่างเดียว ตัวทรัพย์สินเองจะต้องมีมูลค่าที่แท้จริง ทั้งในแง่ทำเลที่ยอดเยี่ยม ดีมานด์ผู้เช่าที่มั่นคง การบริหารอาคารที่แข็งแกร่ง และกระแสเงินสดที่ต้านทานภาวะเศรษฐกิจถดถอยได้
สำหรับอสังหาริมทรัพย์เพื่อการลงทุนที่ผ่านการคัดสรรและมีความโปร่งใสด้านการบริหารจัดการ โปรดดูที่ รายการอสังหาริมทรัพย์ ของเรา
แผนกลยุทธ์สำหรับนักลงทุนต่างชาติ
เพื่อเพิ่มประสิทธิภาพสูงสุดในการสร้างผลตอบแทนในช่วงการเปลี่ยนแปลงของตลาดครั้งนี้ เราขอแนะนำแนวทางที่เป็นระบบดังต่อไปนี้:
- คัดเลือกทำเลเฉพาะจุด (Micro-location) อย่างไม่มีการประนีประนอม: ในเขตสำคัญใจกลางเมือง ควรให้ความสำคัญสูงสุดกับทรัพย์สินที่เดินไม่เกิน 7 นาทีจากสถานีหลักของ Tokyo Metro หรือ JR ความสะดวกสบายด้านการคมนาคมคือเกราะป้องกันที่ดีที่สุดของอสังหาริมทรัพย์โตเกียวต่อภาวะเศรษฐกิจชะลอตัว
- มุ่งเป้าคอนโดมือสองพรีเมียมที่ราคาคุ้มค่า มากกว่าการเก็งกำไรโครงการใหม่ก่อนสร้างเสร็จ: คอนโดมิเนียมมือสองคุณภาพสูงที่สร้างเสร็จแล้ว สามารถตรวจสอบคุณภาพการก่อสร้างจริง สภาพการจัดการของชุมชน คุณลักษณะของผู้พักอาศัย และประวัติผลตอบแทนจากการเช่าจริงได้ทันที
- ใช้ประโยชน์จากข้อมูลระยะเวลาที่ประกาศขาย (Time-on-Market): มุ่งเน้นไปที่ทรัพย์สินที่ประกาศขายมาแล้วมากกว่า 90 วัน ผู้ขายในกลุ่มนี้มีแนวโน้มที่จะยอมรับการเจรจาในราคาตลาดที่แท้จริงสูงกว่าผู้ขายที่เพิ่งนำทรัพย์สินเข้าสู่ตลาดใหม่อย่างเห็นได้ชัด
- เลือกใช้พันธมิตรสองภาษาที่มีความเชี่ยวชาญในธรรมเนียมปฏิบัติของญี่ปุ่น: การดำเนินงานผ่านผู้เชี่ยวชาญที่เข้าใจมารยาทและเครือข่ายระหว่างนายหน้าของญี่ปุ่นเป็นอย่างดี จะช่วยให้นักลงทุนต่างชาติไม่ถูกมองข้าม และสามารถเข้าสู่โต๊ะเจรจาในฐานะผู้ซื้อคุณภาพสูงที่มีความแน่นอนในการทำธุรกรรม
บทสรุป: การคว้าโอกาส ณ จุดเปลี่ยนของตลาด
การเปลี่ยนแปลงเชิงโครงสร้างที่กำลังเกิดขึ้นในตลาดคอนโดมิเนียมพรีเมียมของโตเกียว สะท้อนถึงการกลับคืนสู่ความสมเหตุสมผล วินัย และปัจจัยพื้นฐานที่ยั่งยืน เมื่อช่วงการปรับฐานของราคาหยั่งลึกลงและช่องว่างระหว่างราคาเสนอขายกับราคาปิดการขายจริงแคบลงจนเผยให้เห็นราคาแท้จริงของตลาด สภาพแวดล้อมจึงปรับเปลี่ยนมาเอื้อประโยชน์อย่างเด็ดขาดต่อนักลงทุนต่างชาติที่มีความพร้อม การมุ่งเน้นไปที่คุณภาพแท้จริงของสินทรัพย์ การเข้าใจธรรมเนียมท้องถิ่น และการยึดมั่นในตัวชี้วัดการดำเนินงานที่เข้มงวด จะช่วยให้นักลงทุนระดับโลกสามารถสร้างพอร์ตโฟลิโออสังหาริมทรัพย์ในโตเกียวที่แข็งแกร่ง เพื่อรักษาความมั่งคั่งและเติบโตอย่างยั่งยืนในระยะยาว