
Punto de inflexión en el sector residencial prémium de Tokio
Durante más de una década, el mercado de condominios en el centro de Tokio mantuvo una trayectoria ascendente prácticamente ininterrumpida. Respaldados por una política de tasas de interés ultrabajas, una fuerte demanda residencial interna de torres de lujo por parte de personas de alto patrimonio y un flujo constante de capital internacional, las valoraciones en los distritos centrales clave (especialmente Minato, Chiyoda, Shibuya, Shinjuku y Chuo) se duplicaron, llegando incluso a triplicarse en ciertos activos prémium selectos.
Sin embargo, el entorno macroeconómico se encuentra en un punto de inflexión definitivo. El mercado ha comenzado una transición clara hacia una fase de corrección de precios. Con el Banco de Japón adoptando una postura de incremento de tipos de interés, las valoraciones inmobiliarias en Tokio están retornando desde el entusiasmo especulativo previo hacia fundamentos rigurosos basados en el rendimiento. Para los inversionistas transfronterizos, este punto de inflexión exige una reevaluación integral de sus estrategias de cartera. La era de adquisiciones indiscriminadas impulsadas exclusivamente por ganancias de capital ha terminado, dando paso a un «mercado de compradores» donde el análisis riguroso revela el valor intrínseco a largo plazo.
Comprender los mecanismos detrás de esta transición de mercado, en particular la ampliación del diferencial entre el precio de oferta y el de cierre (Bid-Ask Spread), es fundamental para identificar las verdaderas oportunidades que emergen actualmente en la principal área metropolitana de Japón.
Tres factores que impulsan la fase de corrección de precios
La normalización de los precios residenciales responde a una combinación de factores macroeconómicos y dinámicas demográficas interconectadas.
1. Normalización de la política macroeconómica y aumento de las tasas de interés
El fin de la política de tasas de interés negativas por parte del Banco de Japón y su disposición a continuar con subidas graduales han transformado sustancialmente el sentimiento del mercado. Aunque el rendimiento de los bonos del gobierno japonés y las tasas de financiamiento siguen siendo notablemente bajos en comparación con los mercados occidentales, el impacto psicológico y operativo del encarecimiento del crédito es significativo.
La capacidad de compra de los hogares locales ha tocado techo. Durante años, los compradores nacionales aprovecharon el costo de endeudamiento cercano a cero para apalancarse al máximo y adquirir unidades de alto valor en torres residenciales. No obstante, al incrementarse las tasas de referencia, los cálculos del ratio deuda-ingreso se han vuelto más estrictos, frenando de manera tangible las guerras de ofertas que caracterizaron al segmento prémium de Tokio en años recientes.
2. Ampliación del diferencial entre precios de oferta y de cierre
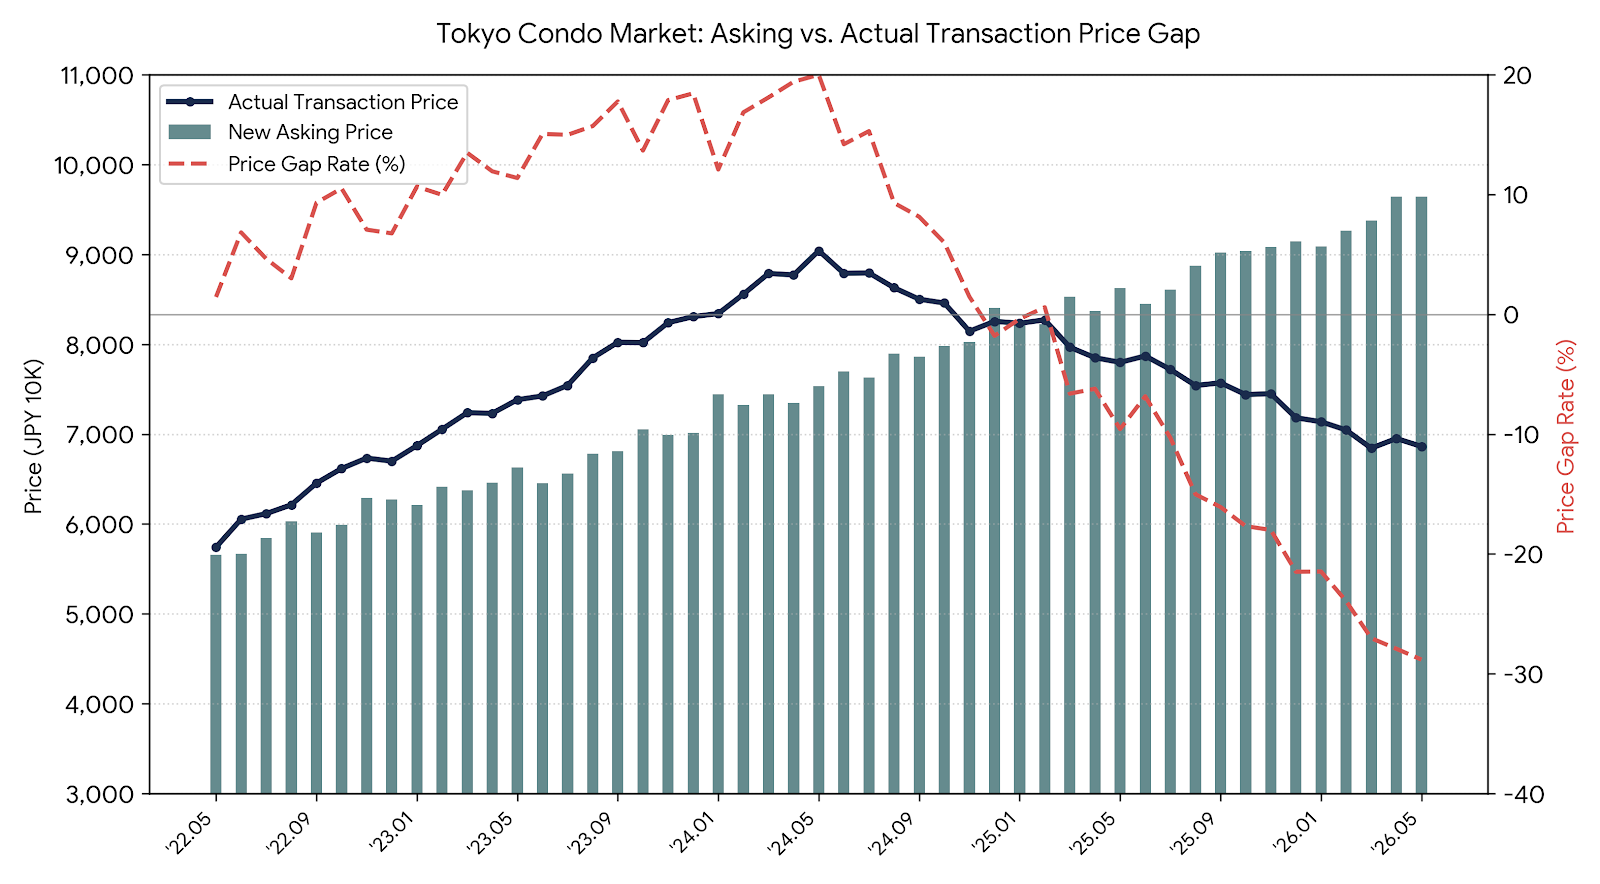
Un rasgo recurrente en las fases tardías de los ciclos de mercado es la brecha creciente entre las expectativas de los vendedores y la disposición de los compradores. Durante los últimos 12 meses, los precios de oferta en los portales inmobiliarios se han mantenido en niveles máximos históricos; sin embargo, los datos de transacciones cerradas evidencian una discrepancia cada vez mayor.
- Mentalidad del vendedor: Anclados en transacciones récord pasadas, propietarios individuales y promotores locales continúan publicando propiedades con primas elevadas.
- Postura del comprador: Los fondos institucionales y los inversionistas privados sofisticados descuentan sistemáticamente las valoraciones de los activos para reflejar mayores rendimientos exigidos y preservar sus márgenes operativos.
- El resultado: El tiempo en mercado (Time-on-Market) se ha dilatado considerablemente. Para las propiedades con precios desconectados de las métricas razonables, el período promedio de venta en los distritos centrales ha pasado de 45 días a más de 110 días.
Esta divergencia entre oferta y cierre abre una ventana excepcional para que inversionistas internacionales experimentados negocien ofertas con descuento (sashine), algo inviable durante la exuberancia de los últimos cinco años.
3. Costos de construcción elevados y divergencia en el mercado secundario
El encarecimiento en la importación de materiales de construcción, los precios de la energía y la escasez de mano de obra —agravada por nuevas restricciones a las horas extras en el sector— mantienen elevados los costos de desarrollo de obra nueva. En contrapartida, el mercado secundario (propiedades existentes) opera bajo dinámicas distintas. Los compradores con criterio analítico priorizan inmuebles existentes de alta calidad, con estructuras sólidas y una administración sobresaliente, cuyos precios se desmarcan de las expectativas irreales de los promotores.
Realidad del mercado por zonas: métricas de desempeño en distritos clave de Tokio
Para ilustrar cómo se desarrolla la corrección de precios según la ubicación, la siguiente tabla resume las dinámicas recientes en las principales subzonas de la capital:
| Distrito / Submercado | Perfil de la propiedad | Tendencia de precios de oferta | Realidad de precios de cierre | Margen de descuento habitual | Perfil del comprador / Motivación principal |
|---|---|---|---|---|---|
| Minato (Roppongi, Akasaka) | Torres de lujo (>80 m²) | Estable a leve alza | Ajuste leve (-3% a -5%) | 4% – 8% | Institucionales internacionales / Preservación de patrimonio |
| Chiyoda (Bancho, Kudan) | Residencial clásico en ubicaciones prémium | Alto y rígido a la baja | Desempeño sólido (-1% a -3%) | 2% – 5% | Capital tradicional japonés (transferencia generacional) |
| Shibuya (Ebisu, Hiroo) | Edificios de baja y media altura (40–65 m²) | Tendencia a la baja (-2%) | En corrección (-5% a -8%) | 6% – 10% | Profesionales de altos ingresos / Inversionistas de rentabilidad |
| Chuo (Kachidoki, Harumi) | Grandes torres en la zona de la bahía | Alta volatilidad en lista | Brecha significativa (-8% a -12%) | 8% – 14% | Familias locales (uso residencial) / Reubicación |
| Shinjuku (Nishi-Shinjuku) | Propiedades mixtas residencial/comercial | Ajuste moderado | Desempeño estable (-4% a -6%) | 5% – 9% | Demanda corporativa (vivienda de empresa) / Particulares extranjeros |
Puede consultar oportunidades concretas de inversión que se alinean con estos criterios en nuestro listado de propiedades.
Claves para identificar «oportunidades reales de inversión»
Durante los periodos de ajuste, los participantes novatos suelen dudar o retirarse, confundiendo un aterrizaje suave hacia niveles sostenibles con un colapso del mercado. En cambio, los inversionistas globales experimentados reconocen que el enfriamiento elimina el ruido especulativo, descubre a vendedores genuinamente motivados y premia la disciplina en la selección de activos.
1. Adquisición de activos de primer nivel con rendimientos justificados
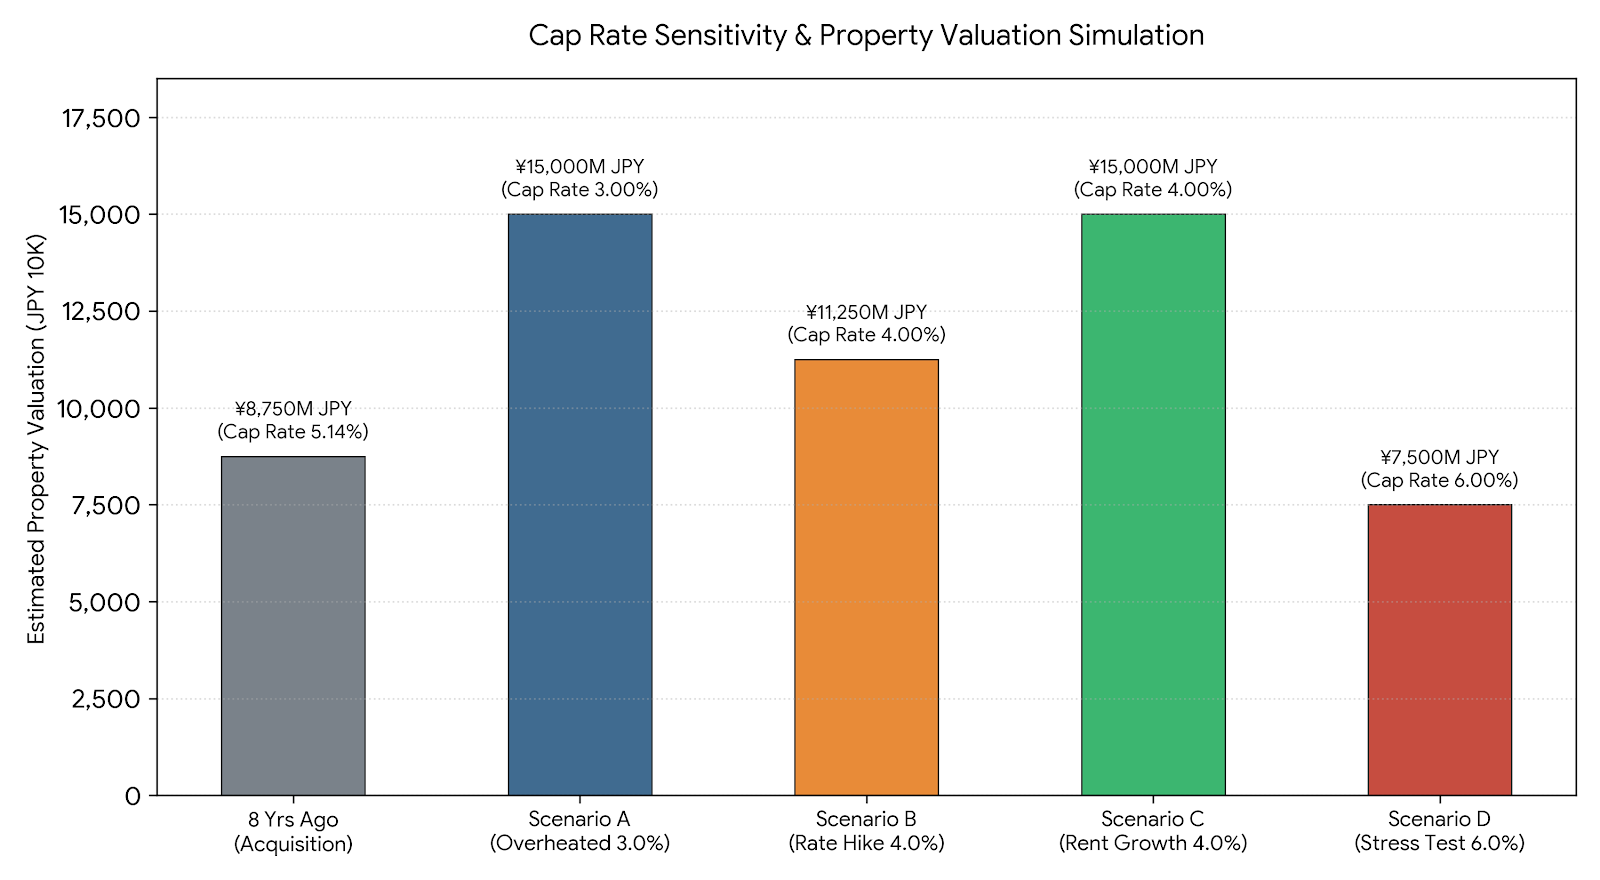
En el pico del ciclo, los rendimientos netos (cap rates) en los distritos centrales cayeron a mínimos históricos del 2.5% al 2.9%, sin dejar margen de seguridad ante imprevistos operativos o fluctuaciones del mercado. Gracias a la corrección actual, y respaldada por el crecimiento sostenido de los alquileres urbanos derivado de la inflación, vuelve a ser factible adquirir activos de calidad institucional en ubicaciones consolidadas con rendimientos netos razonables de entre 3.8% y 4.5%.
2. Diversificación de motivaciones de venta
A medida que el inventario permanece más tiempo en el mercado secundario, tres perfiles específicos de vendedores locales muestran una flexibilidad notable durante las negociaciones de precio:
- Empresas corporativas liquidando activos no estratégicos: Pymes japonesas que mantenían inmuebles residenciales en balance buscan liquidar activos fuera de su negocio principal ante cierres fiscales o auditorías.
- Liquidaciones de herencias para el pago del impuesto sucesorio: Los herederos sujetos a un plazo estricto de liquidación (10 meses para declarar y pagar el impuesto sobre sucesiones) suelen priorizar la certeza y rapidez del cierre por encima de mantener un precio intransigente.
- Propietarios particulares que buscan reducir o cambiar de residencia: Quienes compraron a principios de la década pasada aún conservan plusvalías sustanciales y pueden aceptar un descuento del 8% al 10% respecto a los máximos teóricos asegurando retornos muy atractivos.
3. Foco riguroso en la calidad del inmueble y gobernanza de la administración
No todos los edificios se corrigen por igual. El mercado exhibe una marcada polarización entre propiedades con esquemas de administración ejemplares, fondos de reserva para reparaciones (shuzen tsumitatekin) holgados y excelente conectividad, frente a inmuebles envejecidos o de pequeña escala con déficit financiero estructural.
Seleccionar exclusivamente inmuebles construidos bajo la normativa sismorresistente actual (Shin-Taishin, posterior a 1981) y con asociaciones de propietarios sólidas permite estructurar un portafolio defensivo capaz de preservar su valor a lo largo de cualquier ciclo económico.
Prácticas comerciales: negociación en el mercado inmobiliario japonés
El éxito en la inversión inmobiliaria en Japón requiere comprender las costumbres comerciales locales, el protocolo de comunicación y los procesos contractuales que determinan el resultado de una negociación.
La mecánica de la negociación de precios (sashine)
En muchos mercados occidentales es habitual presentar ofertas iniciales agresivas con descuentos del 20% al 30% sobre el precio de lista. En Japón, esta táctica suele ser contraproducente.
- Relación de confianza y seriedad: Los vendedores y corredores japoneses valoran ante todo la certidumbre de la transacción y la honorabilidad de las partes. Una oferta con un descuento desproporcionado se interpreta frecuentemente como una falta de seriedad o un riesgo potencial de fricción, lo que puede llevar al corredor del vendedor a rechazar cualquier conversación posterior.
- Estrategia estructurada de oferta: La fórmula más efectiva en este contexto de ajuste radica en una propuesta formal respaldada por datos de transacciones comparables recientes, capacidad de liquidación rápida y prueba fehaciente de fondos. Presentar una carta de intención de compra (kaitsuke shomeisho) estructurada con una solicitud de ajuste razonable de entre el 5% y el 9% arroja los índices de éxito más elevados.
Diligencia debida sobre la administración y los fondos de reserva
En los condominios en Japón, la gobernanza del inmueble es tan relevante como su ubicación. Resulta indispensable auditar a fondo dos documentos clave antes de cualquier compromiso contractual:
- Informe de investigación de asuntos importantes (Juyo Jiko Chosa Hokokusho): Detalla el saldo total acumulado en el fondo de reparaciones del consorcio, el historial de obras mayores, los planes de mantenimiento proyectados y la tasa de morosidad en las cuotas de administración.
- Plan de reparaciones a largo plazo (Choki Shuzen Keikaku): Permite verificar si se anticipan déficits presupuestarios futuros o si están previstas derramas extraordinarias o aumentos drásticos en las cuotas mensuales de mantenimiento.
En fases de ajuste, los edificios con fondos insuficientes sufren caídas de valor considerablemente más aceleradas que aquellos con finanzas saneadas y una planificación rigurosa.
Evaluación exhaustiva de factores de riesgo
Aun cuando el ciclo actual ofrece puntos de entrada atractivos, los inversionistas internacionales deben integrar los siguientes riesgos estructurales en sus modelos de suscripción:
1. Divergencia demográfica por distritos
Si bien la población de Japón disminuye a nivel global, el área central de Tokio sigue siendo una notable excepción, manteniendo flujos migratorios positivos tanto nacionales como internacionales. No obstante, las zonas periféricas o suburbanas de los 23 distritos (como Adachi, Katsushika o partes de Edogawa) no cuentan con la misma resiliencia. No se debe confundir un «alto rendimiento bruto nominal» en la periferia con un «retorno total neto»: las rentabilidades elevadas en áreas secundarias suelen compensar el riesgo de vacancia prolongada y potenciales pérdidas de capital.
2. Normativa fiscal según el periodo de tenencia
Es fundamental estructurar el horizonte de salida tomando en cuenta el esquema tributario japonés sobre ganancias de capital inmobiliarias:
- Ganancia a corto plazo: Las ventas de propiedades mantenidas durante 5 años o menos (computados al 1 de enero del año de enajenación) están sujetas a una tasa impositiva notablemente más alta.
- Ganancia a largo plazo: Para activos conservados durante más de 5 años, las tasas impositivas aplicables se reducen de forma considerable.
Por tanto, el mercado japonés premia a los inversionistas de corte patrimonial con horizontes a mediano y largo plazo, desincentivando las estrategias de rotación rápida (flipping).
3. Gestión de la exposición al tipo de cambio
Aunque la debilidad histórica del yen confiere un notable poder adquisitivo a los inversionistas extranjeros, las divisas operan en ambas direcciones en horizontes plurianuales. La rentabilidad objetivo no debe depender exclusivamente de la apreciación cambiaria. El activo subyacente debe sostenerse por su valor intrínseco: ubicación prémium, demanda de alquiler comprobada, gobernanza óptima del edificio y flujos de efectivo capaces de resistir contracciones económicas.
Para explorar activos seleccionados con plena transparencia en su gobernanza y administración, visite nuestro listado de propiedades.
Guía estratégica para el inversionista internacional
Para maximizar los resultados en este entorno de transición, recomendamos adoptar el siguiente enfoque sistemático:
- Selección inflexible de la microubicación: Priorizar inmuebles situados a menos de 7 minutos a pie de estaciones principales de Tokyo Metro o JR en los distritos centrales. La conectividad es el principal escudo defensivo de Tokio ante cualquier desaceleración económica.
- Priorizar activos secundarios consolidados frente a preventas especulativas: Los condominios existentes de categoría prémium permiten auditar de inmediato la calidad constructiva, el perfil de los residentes, la disciplina del consorcio y el historial operativo de rentas.
- Monitorear el tiempo en mercado (Time-on-Market): Enfocarse en propiedades con más de 90 días publicadas. Los propietarios en esta fase muestran una disposición sustancialmente mayor para negociar precios realistas en comparación con quienes recién lanzan sus inmuebles al mercado.
- Contar con intermediarios bilingües especializados en el protocolo local: Operar con asesores que dominen los códigos de relación intercolegial en Japón garantiza que el inversionista internacional sea percibido como un comprador de máxima seriedad y solvencia en la mesa de negociación.
Conclusión: capitalizar el punto de inflexión del mercado
El cambio estructural en el segmento de condominios prémium de Tokio representa un regreso a la racionalidad, la disciplina y los fundamentos sostenibles. A medida que la corrección de precios avanza y la brecha entre las ofertas y los cierres converge hacia el valor real de mercado, el escenario se torna decididamente favorable para inversionistas globales preparados. Focalizándose en la calidad intrínseca de los activos, comprendiendo las prácticas comerciales locales y aplicando una estricta rigurosidad operativa, es posible construir una cartera inmobiliaria en Tokio diseñada para preservar el patrimonio y generar retornos sólidos a largo plazo.