
Le tournant de l'immobilier résidentiel haut de gamme à Tokyo
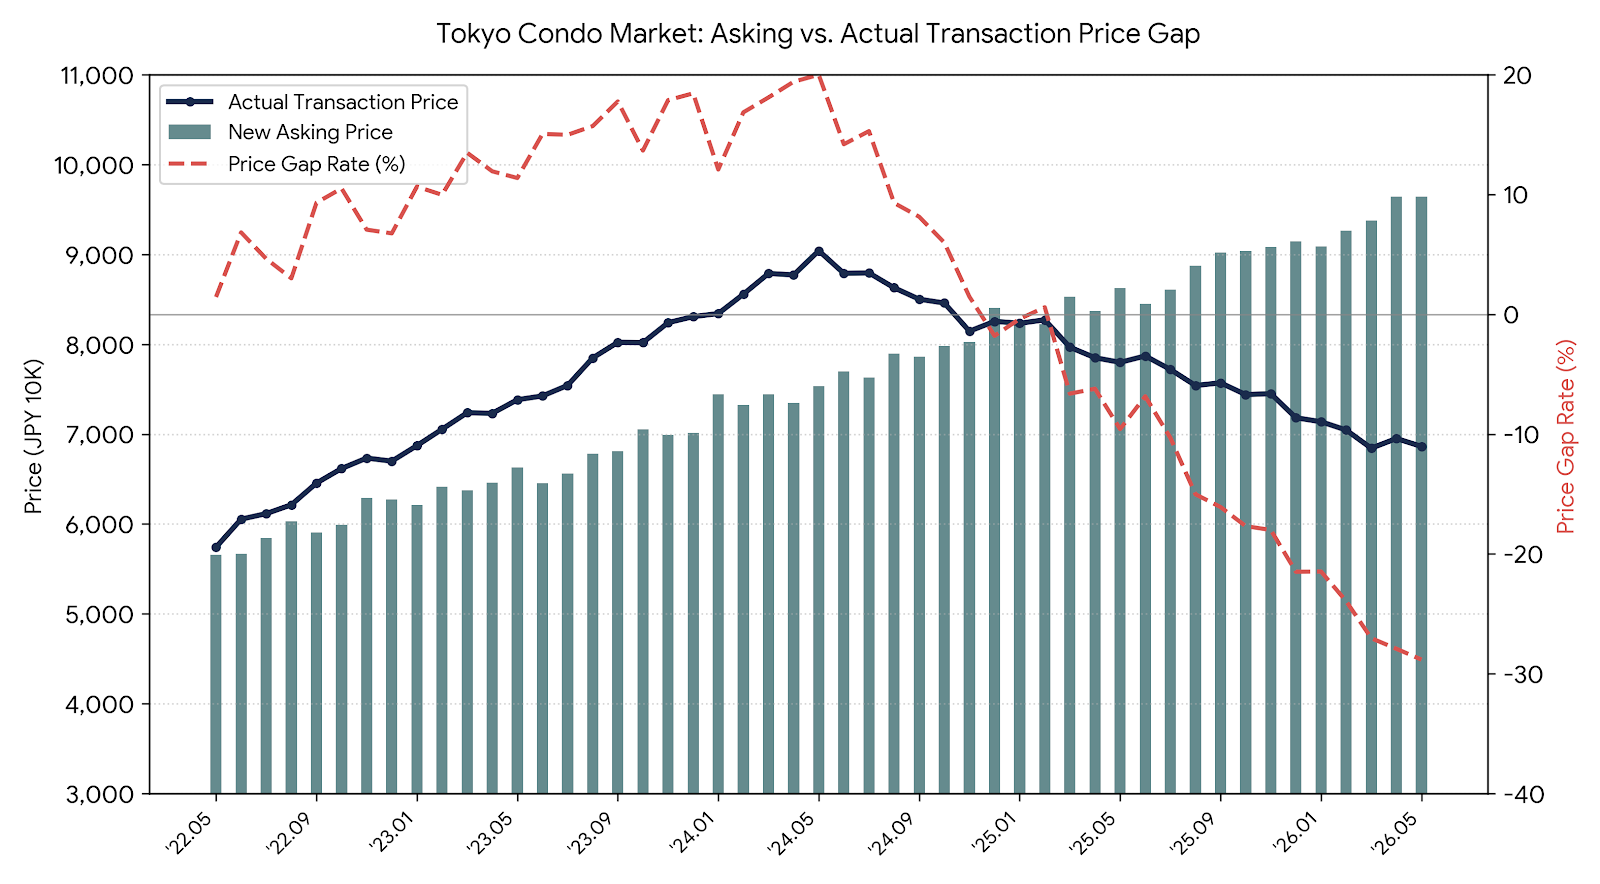
Pendant plus d'une décennie, le marché des condominiums du centre de Tokyo a suivi une courbe ascendante quasi ininterrompue. Dans un contexte de politique monétaire ultra-accommodante, de demande domestique vigoureuse des ménages fortunés pour les « tower mansions » (tours résidentielles de standing) et d'afflux massif de capitaux internationaux, la valeur des actifs dans les arrondissements centraux majeurs (notamment Minato, Chiyoda, Shibuya, Shinjuku et Chuo) a doublé, voire presque triplé pour certains biens d'exception.
Cependant, l'environnement macroéconomique amorce un virage décisif. Le marché entre visiblement dans une phase d'ajustement des prix. Impulsée par le resserrement monétaire progressif de la Banque du Japon, la valorisation des actifs immobiliers dans le grand Tokyo délaisse l'effervescence spéculative passée pour renouer avec des fondamentaux stricts axés sur le rendement locatif. Pour les investisseurs transfrontaliers, ce point d'inflexion impose une refonte complète des stratégies de portefeuille : l'époque des acquisitions aveugles orientées uniquement vers les plus-values en capital est révolue, laissant place à un marché favorable aux acheteurs capables d'identifier la valeur intrinsèque à long terme grâce à une analyse pointue.
Comprendre les mécanismes de cette transition, et plus particulièrement le creusement de l'écart acheteur-vendeur (Bid-Ask Spread), est désormais primordial pour saisir les opportunités concrètes qui émergent dans la métropole japonaise.
Les 3 facteurs à l'origine de la phase d'ajustement des prix
La normalisation des prix résidentiels résulte de la convergence de plusieurs facteurs macroéconomiques et démographiques.
1. Normalisation monétaire et hausse des taux d'intérêt
L'abandon des taux d'intérêt négatifs par la Banque du Japon et sa posture de relèvement continu transforment profondément le sentiment de marché. Même si les rendements obligataires et les taux d'emprunt au Japon demeurent remarquablement bas par rapport aux standards occidentaux, l'impact psychologique et opérationnel de cette remontée est substantiel.
Le pouvoir d'achat immobilier des ménages japonais a atteint un plafond. Pendant des années, les acheteurs locaux ont tiré parti de taux quasi nuls pour emprunter au maximum de leur capacité d'endettement et acquérir des appartements de luxe. Avec la hausse des taux de référence, les critères d'octroi de crédit et les calculs de taux d'effort se durcissent, freinant net la surenchère qui caractérisait récemment le segment prime tokyoïte.
2. Élargissement de l'écart acheteur-vendeur (Bid-Ask Spread)
L'une des caractéristiques récurrentes des fins de cycle réside dans la divergence entre prix affichés et prix de transaction réels. Au cours des douze derniers mois, alors que les prix de mise en vente sur les portails immobiliers se maintiennent à des sommets historiques, les données de clôture révèlent un écart croissant.
- Psychologie des vendeurs : Ancrés dans les records de transaction du pic de marché, les propriétaires particuliers et certains promoteurs continuent d'afficher des prix assortis d'une prime optimiste.
- Comportement des acheteurs : Les fonds institutionnels et les investisseurs privés avertis intègrent une hausse de leurs exigences de rendement ainsi que la préservation de leurs marges d'exploitation, appliquant une décote méthodique sur les valorisations.
- Conséquence directe : Les délais de commercialisation s'allongent considérablement. Pour les biens dont le prix s'écarte des métriques réalistes, la durée moyenne de vente dans le centre de Tokyo est passée d'environ 45 jours à plus de 110 jours.
Cet écart constitue précisément une opportunité majeure pour les investisseurs internationaux expérimentés : il permet de mener des négociations de prix concrètes avec offre ferme (sashine), une pratique impensable durant la frénésie des cinq dernières années.
3. Coûts de construction élevés et découplage du marché secondaire
En raison de l'inflation des matériaux de construction importés, du coût de l'énergie et des pénuries de main-d'œuvre accentuées par le plafonnement des heures supplémentaires dans le BTP, le coût de revient du neuf reste extrêmement élevé. Parallèlement, le marché de l'ancien (chuko) développe sa propre dynamique. Les acquéreurs avertis privilégient désormais des biens existants de grande qualité, aux structures irréprochables et à la gestion exemplaire, décorrélés des attentes irréalistes de certains vendeurs du neuf.
Radiographie par secteur : indicateurs de performance des arrondissements centraux
Le tableau suivant illustre la façon dont l'ajustement tarifaire s'opère selon les secteurs stratégiques de Tokyo :
| Arrondissement / Sous-marché | Profil du bien | Tendance des prix affichés | Réalité des prix de transaction | Marge de négociation habituelle | Profils d'acheteurs & Motivations |
|---|---|---|---|---|---|
| Minato (Roppongi, Akasaka) | Tours de standing (superficie > 80 m²) | Stable à légère hausse | Léger ajustement (-3 % à -5 %) | 4 % – 8 % | Institutionnels étrangers, préservation patrimoniale (HNW) |
| Chiyoda (Bancho, Kudan) | Résidentiel ancien de prestige (« vintage ») | Prix soutenus et rigides | Très forte résilience (-1 % à -3 %) | 2 % – 5 % | Grandes fortunes traditionnelles japonaises (transmission) |
| Shibuya (Ebisu, Hiroo) | Résidences de hauteur intermédiaire (40–65 m²) | Tendance au repli (-2 %) | Phase d'ajustement (-5 % à -8 %) | 6 % – 10 % | Cadres supérieurs, investisseurs axés sur le rendement |
| Chuo (Kachidoki, Harumi) | Grandes tours en front de baie (Bay Area) | Forte volatilité des prix affichés | Écart significatif (-8 % à -12 %) | 8 % – 14 % | Familles japonaises primo/secundo-accédantes |
| Shinjuku (Nishi-Shinjuku) | Ensembles mixtes résidentiel/commercial | Ajustement modéré | Évolution stable (-4 % à -6 %) | 5 % – 9 % | Logements de fonction d'entreprises, investisseurs privés internationaux |
Pour découvrir les opportunités d'investissement correspondant à ces profils, consultez notre liste de biens.
Perspectives pour identifier les réelles opportunités d'investissement
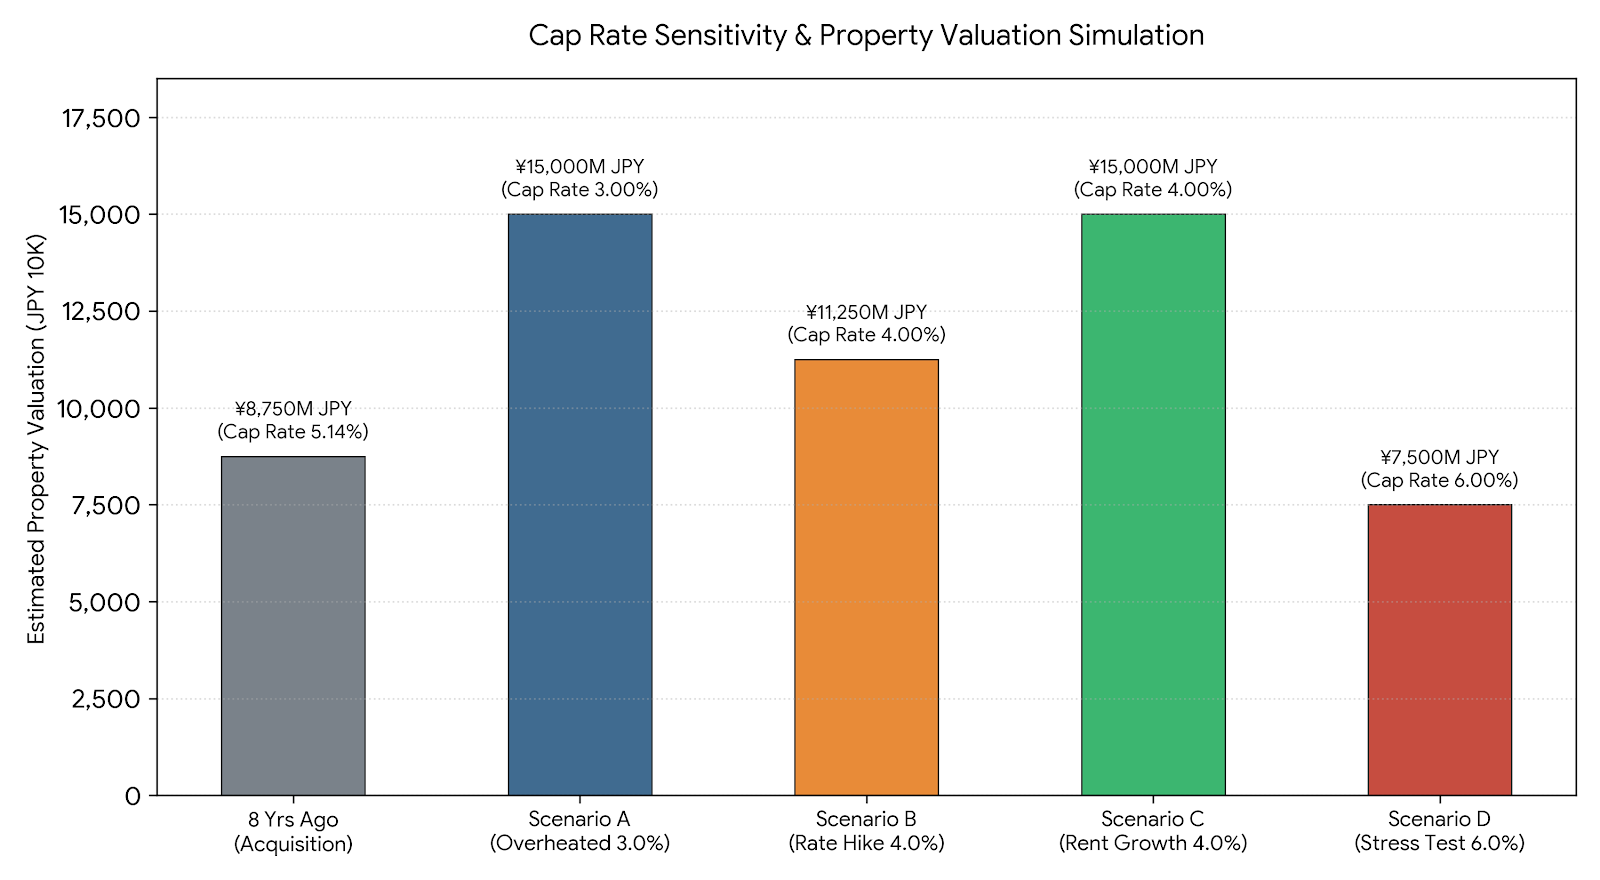
Dans un marché en phase d'ajustement, les investisseurs débutants ont tendance à hésiter, confondant un atterrissage en douceur vers des valeurs saines avec un effondrement du marché. À l'inverse, les acteurs mondiaux chevronnés savent qu'un refroidissement dissipe le bruit spéculatif, isole les vendeurs réellement motivés et récompense une sélection rigoureuse des actifs.
1. Acquisition d'actifs prime à des rendements justifiés
Au sommet du cycle, les rendements nets dans les arrondissements centraux étaient comprimés à des niveaux historiquement bas de 2,5 % à 2,9 %, ne laissant aucun coussin de sécurité face aux imprévus d'exploitation ou aux aléas de marché. L'ajustement actuel, conjugué à une hausse continue des loyers urbains soutenue par l'inflation, permet désormais d'acquérir des actifs de qualité institutionnelle dans des emplacements établis à des rendements nets réajustés compris entre 3,8 % et 4,5 %.
2. Diversification des profils de vendeurs motivés
Face à l'allongement des délais de vente sur le marché secondaire, trois catégories de vendeurs domestiques affichent une flexibilité notable lors des négociations :
- Entreprises cédant des actifs non stratégiques : Des PME japonaises détenant des immeubles résidentiels locatifs à leur bilan cherchent à arbitrer ces actifs hors exploitation en amont de leurs clôtures fiscales ou de leurs audits.
- Successions avec contrainte fiscale : Confrontés à l'obligation de déclarer et de régler les droits de succession sous 10 mois, les héritiers privilégient la certitude d'une clôture rapide plutôt qu'une valorisation théorique sans concession.
- Particuliers en phase d'arbitrage ou de réduction de surface (downsizing) : Les propriétaires ayant acheté au début de la décennie précédente disposent encore d'importantes plus-values latentes ; accepter une décote de 8 % à 10 % par rapport au sommet historique leur permet néanmoins de cristalliser d'excellents retours sur investissement.
3. Exigence accrue sur la qualité constructive et la gouvernance de copropriété
Tous les condominiums ne s'ajustent pas de la même manière. Le marché se polarise nettement entre les résidences bénéficiant d'une gestion rigoureuse, d'un fonds de prévoyance pour travaux (shuzen tsumitate-kin) excédentaire et d'une desserte ferroviaire de premier ordre, et les immeubles vieillissants ou de taille modeste confrontés à des déficits structurels d'entretien.
Cibler exclusivement des bâtiments conformes aux normes parasismiques post-1981 (Shin-Taishin) et dotés d'un syndicat de copropriété actif permet de bâtir un portefeuille résilient capable de traverser les cycles économiques.
Pratiques d'affaires : l'art de la négociation sur le marché japonais
Réussir son investissement immobilier au Japon exige de maîtriser les us et coutumes locaux, les codes de communication et les processus contractuels qui conditionnent l'issue d'une transaction.
Le mécanisme de la négociation tarifaire (Sashine)
Sur les marchés occidentaux, il est courant de formuler une première offre agressive avec une forte décote (20 % à 30 % de rabais). Au Japon, cette approche s'avère presque systématiquement contre-productive.
- Confiance et sincérité (seijitsusa) : Les vendeurs et intermédiaires japonais accordent une importance capitale à la fiabilité de l'acheteur et au respect mutuel. Une offre excessivement agressive est interprétée comme un manque de sérieux ou le signe d'un risque élevé de litige, conduisant souvent l'agent du vendeur à interrompre définitivement les échanges.
- Stratégie d'offre structurée : Dans la phase actuelle, l'efficacité repose sur des propositions chiffrées rationnelles, appuyées par les transactions comparables récentes, une capacité de règlement rapide et des preuves de fonds indiscutables. Proposer un ajustement raisonnable de 5 % à 9 % au moyen d'une lettre d'intention formelle (kaitsuke shomeisho) aux conditions limpides offre le meilleur taux de concrétisation.
Audit préalable de la gestion et du fonds de travaux
Pour un condominium japonais, la gouvernance de l'immeuble est tout aussi cruciale que sa localisation géographique. Avant tout engagement contractuel, l'examen de deux documents fondamentaux s'impose :
- Le rapport d'enquête sur les points importants (Juyo Jiko Chosa Hokokusho) : Il détaille l'état de la trésorerie du fonds de réserve pour travaux, l'historique des rénovations majeures, la planification des chantiers futurs et le taux d'arriérés de charges parmi les copropriétaires.
- Le plan de travaux pluriannuel (Choki Shuzen Keikaku) : Il permet d'anticiper d'éventuels déficits de trésorerie et d'éviter les appels de fonds exceptionnels imprévus ou les hausses brutales des cotisations mensuelles.
En période d'ajustement de marché, les copropriétés souffrant d'un sous-financement de leur fonds de réserve subissent une dépréciation bien plus rapide que celles dotées d'une gestion financière saine.
Analyse rigoureuse des facteurs de risque
Bien que le cycle actuel offre d'excellents points d'entrée, les investisseurs internationaux doivent intégrer plusieurs risques structurels dans leurs modèles décisionnels.
1. Disparités démographiques intra-urbaines
Si la population globale du Japon décline, le cœur de Tokyo fait figure d'exception notable en continuant d'attirer des résidents nationaux et internationaux. Toutefois, les banlieues plus éloignées et certaines zones périphériques des 23 arrondissements (telles que des parties d'Adachi, Katsushika ou Edogawa) n'offrent pas la même résilience. Il convient de ne pas confondre le « rendement brut facial élevé » en périphérie avec le rendement global réel : ces rendements élevés masquent souvent un risque accru de vacance locative prolongée et de perte en capital à terme.
2. Régime fiscal selon la durée de détention
Les investisseurs doivent calibrer leur horizon d'investissement en fonction de la fiscalité japonaise sur les plus-values immobilières :
- Plus-values à court terme (Short-Term Capital Gains) : Les cessions réalisées sur des biens détenus depuis 5 ans ou moins (au 1er janvier de l'année de vente) sont soumises à une imposition nettement plus lourde.
- Plus-values à long terme (Long-Term Capital Gains) : Au-delà de 5 ans de détention, les taux d'imposition bénéficient d'un allègement substantiel.
Par conséquent, l'immobilier japonais se prête mal aux stratégies de spéculation à court terme (flipping) et privilégie les profils d'investisseurs patrimoniaux s'inscrivant dans une perspective à moyen ou long terme.
3. Gestion du risque de change
La faiblesse historique du yen confère aux capitaux étrangers un pouvoir d'achat avantageux, mais sur un horizon pluriannuel, les cours de change évoluent dans les deux sens. Il est imprudent de fonder son modèle de rentabilité cible exclusivement sur un gain de change futur. L'investissement doit se suffire à lui-même, reposant sur des fondamentaux solides : un emplacement premium, une demande locative inébranlable, une gestion de copropriété rigoureuse et des flux de trésorerie résilients face aux cycles économiques.
Retrouvez notre sélection d'actifs audités et transparents sur notre page dédiée aux biens disponibles.
Guide stratégique pour l'investisseur international
Pour tirer le meilleur parti de ce basculement de marché, nous préconisons la feuille de route suivante :
- Sélection intransigeante du micro-emplacement : Concentrez-vous sur les arrondissements centraux, à moins de 7 minutes à pied d'une station majeure du métro de Tokyo ou de la ligne JR. La connectivité reste le meilleur rempart contre les ralentissements conjoncturels.
- Privilégier l'existant de standing plutôt que le neuf spéculatif : Un condominium haut de gamme achevé permet d'évaluer immédiatement la qualité d'exécution, la gouvernance de la copropriété, le profil sociologique des résidents et les performances locatives réelles.
- Exploiter les données de délai de vente (Time-on-Market) : Concentrez vos recherches sur les biens en commercialisation depuis plus de 90 jours. Les vendeurs dans cette configuration sont nettement plus enclins à négocier sur des bases réalistes que ceux qui viennent d'arriver sur le marché.
- Collaborer avec un partenaire bilingue aguerri aux pratiques locales : Passer par un professionnel maîtrisant les subtilités du réseau de courtage inter-agences japonais permet d'asseoir votre crédibilité en tant qu'acquéreur solvable et d'engager les pourparlers dans les meilleures conditions.
Conclusion : Maîtriser le point d'inflexion du marché
La mutation structurelle qui traverse le marché résidentiel de prestige à Tokyo marque un retour salutaire à la rigueur, à la rationalité et aux fondamentaux pérennes. À mesure que la correction des prix se poursuit et que l'écart entre prétentions des vendeurs et réalité des transactions se resserre, le marché bascule nettement à l'avantage des investisseurs transfrontaliers avertis. En misant sur la qualité intrinsèque des biens, en assimilant les codes de négociation locaux et en appliquant des critères de souscription stricts, les investisseurs globaux peuvent se constituer un portefeuille immobilier tokyoïte exceptionnellement robuste, alliant préservation du capital et croissance à long terme.