
Titik Balik Properti Residensial Utama Tokyo
Selama lebih dari satu dekade, pasar kondominium di pusat kota Tokyo mempertahankan tren kenaikan yang konsisten dan kuat. Didorong oleh kebijakan suku bunga ultra-rendah, permintaan riil domestik yang solid terhadap menara kondominium mewah (tower mansion) dari kalangan berpenghasilan tinggi, serta masuknya modal investasi internasional, nilai aset di distrik-distrik inti Tokyo (khususnya Minato, Chiyoda, Shibuya, Shinjuku, dan Chuo) melonjak dua kali lipat, bahkan mencapai hampir tiga kali lipat pada beberapa properti unggulan (prime properties).
Namun, lingkungan makro kini menghadapi titik balik yang menentukan. Pasar mulai bertransisi ke fase penyesuaian harga yang nyata. Dipicu oleh jalur kenaikan suku bunga oleh Bank of Japan (BoJ), valuasi properti di seluruh wilayah Tokyo kini bergeser dari sentimen spekulatif yang berlebihan kembali ke fundamental ketat yang berorientasi pada imbal hasil (yield). Bagi investor lintas batas (cross-border investors), titik balik ini menuntut peninjauan kembali strategi portofolio secara mendasar. Era pembelian tanpa seleksi yang semata-mata mengejar keuntungan modal (capital gain) telah berakhir, membuka jalan bagi pasar yang menguntungkan pembeli (buyer's market) di mana nilai intrinsik jangka panjang dinilai melalui analisis pasar yang cermat.
Memahami dinamika pergeseran pasar ini, khususnya melebarnya kesenjangan antara harga penawaran dan harga transaksi (bid-ask spread), sangat krusial dalam menangkap peluang nyata yang kini mulai terbentuk di kawasan metropolitan terkemuka Jepang ini.
3 Faktor Pendorong Fase Penyesuaian Harga
Normalisasi harga residensial ini dipicu oleh kombinasi kompleks dari faktor-faktor lingkungan makroekonomi dan dinamika demografi.
1. Normalisasi Kebijakan Makro dan Kenaikan Suku Bunga
Penghentian kebijakan suku bunga negatif oleh BoJ dan sikapnya yang terus menaikkan suku bunga secara bertahap telah mengubah sentimen pasar secara fundamental. Meskipun imbal hasil obligasi negara dan suku bunga pinjaman di Jepang masih tergolong sangat rendah jika dibandingkan dengan negara-negara Barat, dampak psikologis dan praktis dari kenaikan suku bunga tidak dapat diabaikan.
Daya beli perumahan bagi rumah tangga domestik umum telah mencapai batas atas. Selama bertahun-tahun, pembeli domestik memanfaatkan suku bunga pinjaman yang mendekati nol untuk mengambil hipotek hingga batas maksimum demi membeli menara kondominium berharga tinggi. Namun, seiring dengan naiknya suku bunga acuan, perhitungan rasio beban pembayaran utang (debt-to-income ratio) menjadi lebih ketat, yang secara nyata meredam perang harga atau aksi beli yang berlebihan seperti yang terlihat di pasar utama Tokyo dalam beberapa tahun terakhir.
2. Melebarnya Kesenjangan Antara Harga Penawaran dan Transaksi (Bid-Ask Spread)
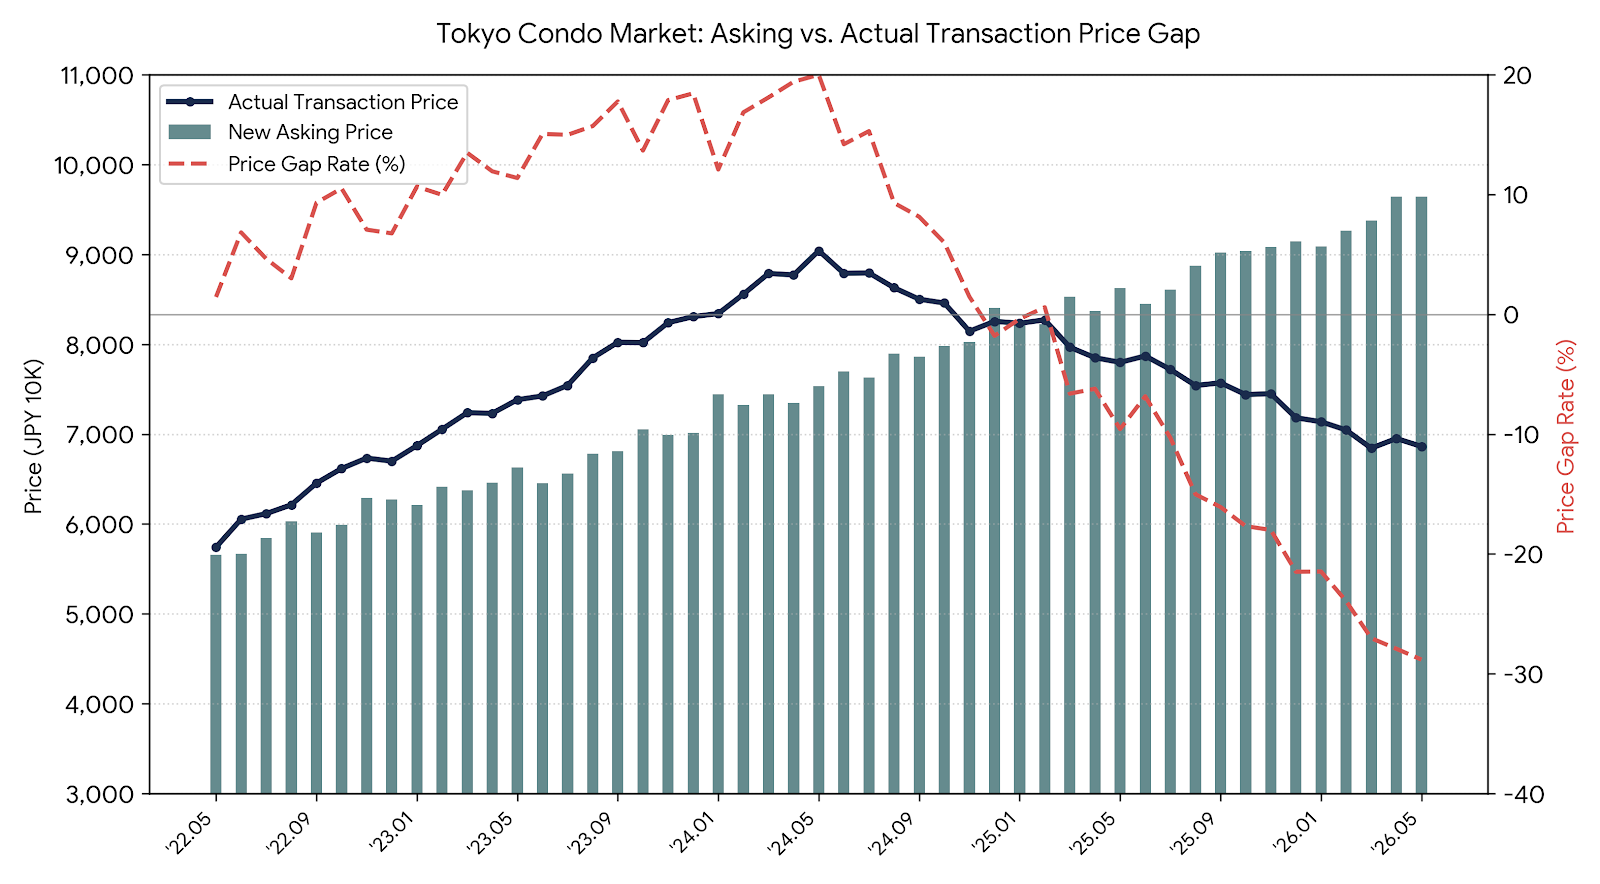
Ciri khas yang selalu muncul di akhir siklus pasar adalah melebarnya jarak antara harga yang diminta (asking price) dan harga transaksi aktual (contracted price). Selama 12 bulan terakhir, harga penawaran di portal properti tetap bertahan tinggi di rekor puncaknya, namun data transaksi aktual menunjukkan bahwa kesenjangan tersebut terus melebar.
- Psikologi Penjual: Pemilik individu domestik dan pengembang yang masih terikat pada tolok ukur transaksi di masa puncak terus memasarkan properti mereka dengan harga premium yang agresif.
- Sikap Pembeli: Dana investasi institusional dan investor individu yang cerdas mulai mendiskon nilai aset secara sistematis untuk memperhitungkan ekspektasi imbal hasil yang lebih tinggi serta mempertahankan marjin operasional.
- Dampaknya: Waktu yang dibutuhkan untuk menjual properti (time-on-market) meningkat secara signifikan. Untuk properti dengan penetapan harga yang menyimpang dari metrik valuasi wajar, rata-rata durasi penjualan di pusat kota melonjak dari sebelumnya 45 hari menjadi lebih dari 110 hari.
Kesenjangan harga penawaran dan transaksi ini justru menjadi momentum terbaik bagi investor asing berpengalaman untuk melakukan negosiasi harga realistis (price negotiation) yang sebelumnya mustahil dicapai pada periode euforia pasar 5 tahun terakhir.
3. Tingginya Biaya Konstruksi dan Perbedaan Dinamika Pasar Sekunder
Biaya pokok pasokan kondominium baru tetap bertahan tinggi akibat mahalnya biaya impor material bangunan, harga energi, dan kelangkaan tenaga kerja menyusul pengetatan regulasi jam lembur di industri konstruksi. Di sisi lain, pasar sekunder (pre-owned/existing) menunjukkan dinamika tersendiri. Pembeli yang jeli kini memprioritaskan properti bekas berkualitas tinggi dengan struktur kokoh dan tata kelola manajemen prima yang terbebas dari ekspektasi harga penjual yang tidak realistis.
Realitas Pasar per Area: Metrik Kinerja Distrik Utama Tokyo
Untuk memahami bagaimana penyesuaian harga berlangsung di setiap wilayah, berikut adalah rangkuman tren pasar terkini di area-area utama:
| Distrik / Sub-pasar | Profil Properti | Tren Harga Penawaran | Realitas Harga Transaksi | Kisaran Diskon Umum | Profil Pembeli Utama & Motif |
|---|---|---|---|---|---|
| Minato (Roppongi, Akasaka) | Menara kondominium mewah (>80㎡) | Mendatar hingga sedikit naik | Penyesuaian tipis (-3% s/d -5%) | 4% – 8% | Investor institusional asing & pelestarian kekayaan kalangan HNW |
| Chiyoda (Bancho, Kudan) | Properti vintage kelas atas di lokasi prima | Bertahan di level tinggi / kaku | Pergerakan solid (-1% s/d -3%) | 2% – 5% | Old money domestik (suksesi kekayaan antargenerasi) |
| Shibuya (Ebisu, Hiroo) | Residensial bertingkat rendah-menengah (40–65㎡) | Tren melunak (-2%) | Fase penyesuaian (-5% s/d -8%) | 6% – 10% | Profesional berpenghasilan tinggi & investor berorientasi imbal hasil |
| Chuo (Kachidoki, Harumi) | Menara skala besar di area tepi teluk (waterfront) | Volatilitas harga penawaran tinggi | Kesenjangan substansial (-8% s/d -12%) | 8% – 14% | Pembeli keluarga domestik untuk hunian utama (owner-occupier) |
| Shinjuku (Nishi-Shinjuku) | Kompleks komersial-residensial | Penyesuaian moderat | Pergerakan stabil (-4% s/d -6%) | 5% – 9% | Permintaan perumahan korporat (corporate housing) & investor ritel asing |
Peluang portofolio investasi konkret yang sesuai dengan metrik-metrik ini dapat Anda telusuri dalam Daftar Properti kami.
Perspektif dalam Mengidentifikasi "Peluang Investasi Sejati"
Di tengah fase koreksi pasar, peserta pasar yang kurang berpengalaman cenderung ragu-ragu dan keliru menganggap soft landing menuju level wajar sebagai kehancuran pasar, sehingga memilih untuk mundur. Sebaliknya, investor global kawakan memahami bahwa pendinginan pasar merupakan peluang emas untuk menyingkirkan spekulasi yang bising, menyaring penjual yang benar-benar termotivasi untuk segera melepas aset, dan memberikan imbalan bagi strategi seleksi properti yang disiplin.
1. Akuisisi Properti di Lokasi Utama dengan Imbal Hasil Rasional
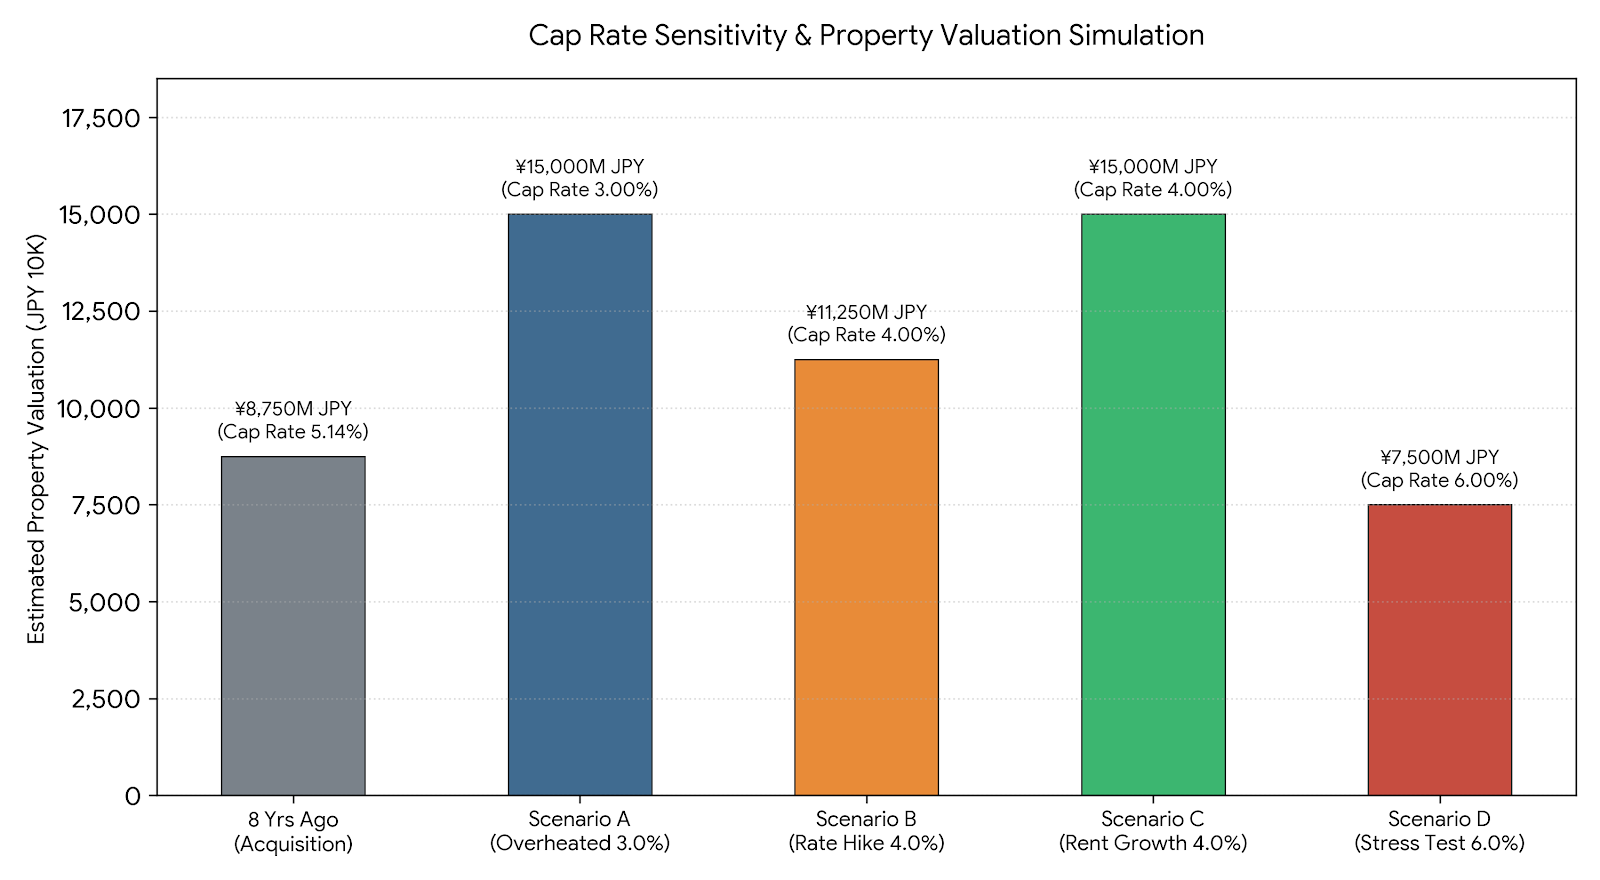
Pada puncak pasar, imbal hasil bersih (net yield) di distrik-distrik pusat kota tertekan hingga ke level terendah historis sebesar 2,5%–2,9%, menyisakan ruang penyangga (buffer) yang sangat minim terhadap kesalahan operasional maupun fluktuasi pasar. Namun, berkat penyesuaian harga saat ini serta didukung oleh kenaikan harga sewa perkotaan yang berkelanjutan seiring inflasi, kini terbuka peluang untuk mengakuisisi aset berstandar institusional di lokasi mapan dengan imbal hasil bersih wajar berkisar antara 3,8%–4,5%.
2. Diversifikasi Motif Penjual
Seiring meningkatnya waktu penyerapan inventaris di pasar sekunder, tiga kategori penjual domestik berikut menunjukkan fleksibilitas yang lebih realistis dalam negosiasi harga:
- Perusahaan yang Melepas Aset Non-Inti: UKM domestik yang memiliki properti residensial sewa di neraca keuangan mereka kini mempercepat likuidasi aset non-operasional menjelang penutupan buku atau audit tahunan.
- Likuidasi Warisan untuk Pembayaran Pajak: Ahli waris yang menghadapi tenggat waktu pelaporan dan pembayaran pajak warisan (dalam 10 bulan) lebih memprioritaskan kepastian transaksi daripada mempertahankan penetapan harga kaku yang berisiko memperpanjang proses penjualan.
- Pemilik Individu yang Hendak Pindah atau Downsizing: Pemilik yang membeli properti pada awal dekade terakhir masih menikmati keuntungan mengambang (unrealized gain) yang sangat besar, sehingga menjual dengan diskon 8%–10% dari puncak teoretis pasar tetap menghasilkan imbal hasil yang sangat memuaskan.
3. Fokus Selektif pada Kualitas Bangunan dan Tata Kelola Manajemen
Tidak semua kondominium mengalami penyesuaian harga yang serupa. Pasar menunjukkan polarisasi yang jelas antara properti dengan sistem manajemen gedung yang prima, cadangan dana perbaikan (repair reserve fund) yang memadai, dan akses transportasi superior, melawan properti tua berukuran kecil yang mengalami defisit dana perbaikan.
Dengan memilih properti yang memenuhi standar ketahanan gempa baru (Shin-Taishin) pasca-1981 secara cermat dan didukung asosiasi pengelola (management association) yang solid, Anda dapat membangun portofolio tangguh yang mampu mempertahankan nilai aset di berbagai siklus ekonomi.
Perbedaan Praktik Bisnis: Tata Cara Negosiasi di Pasar Properti Jepang
Keberhasilan investasi properti di Jepang menuntut pemahaman terhadap etika komunikasi, kebiasaan bisnis yang unik, serta proses kontrak yang sangat menentukan hasil akhir negosiasi.
Mekanisme Negosiasi Harga (Penawaran Diskon)
Di pasar properti Barat, mengajukan penawaran awal yang sangat agresif dengan diskon besar (seperti pemotongan 20%–30% dari harga penawaran) merupakan hal yang lazim. Namun di Jepang, pendekatan semacam ini hampir pasti menjadi bumerang.
- Kepercayaan dan "Ketulusan" (Seijitsu-sa): Penjual dan agen perantara di Jepang sangat mengutamakan kepastian transaksi dan hubungan saling percaya. Tawaran harga yang terlalu ekstrem sering kali dianggap sebagai indikasi "pembeli yang tidak beritikad baik" atau pembawa risiko perselisihan transaksi, yang kerap membuat agen penjual menghentikan negosiasi seketika.
- Strategi Penawaran Terstruktur: Pendekatan yang efektif di tengah fase koreksi saat ini adalah mengajukan penetapan harga rasional yang didukung oleh data transaksi pembanding di area sekitar, kapasitas penyelesaian transaksi yang cepat, serta bukti dana (proof of funds) yang jelas. Mengajukan surat minat beli (Letter of Intent / Kaitsuke Shomeisho) dengan persyaratan yang transparan dan penyesuaian wajar sebesar 5%–9% adalah strategi dengan tingkat keberhasilan tertinggi.
Uji Tuntas (Due Diligence) atas Kondisi Pengelolaan dan Dana Perbaikan
Dalam investasi kondominium di Jepang, aspek tata kelola gedung dipandang sama pentingnya dengan faktor lokasi. Sangat penting untuk memeriksa secara menyeluruh dua dokumen krusial berikut sebelum menandatangani kontrak:
- Laporan Investigasi Masalah Penting (Juyo Jiko Chosa Hokokusho): Memuat rincian saldo total dana cadangan perbaikan dari asosiasi pengelola, riwayat renovasi besar masa lalu, rencana perbaikan mendatang, serta tingkat tunggakan biaya pemeliharaan oleh pemilik unit saat ini.
- Rencana Perbaikan Jangka Panjang (Choki Shuzen Keikaku-sho): Memverifikasi apakah ada potensi kekurangan dana perbaikan di masa depan, atau apakah ada rencana penarikan dana khusus (lump-sum assessment) maupun kenaikan tajam pada iuran bulanan dana perbaikan dalam waktu dekat.
Pada fase penyesuaian pasar, properti yang mengalami defisit dana cadangan perbaikan akan mengalami depresiasi harga yang jauh lebih cepat dibandingkan properti dengan kondisi keuangan yang sehat dan rencana perbaikan yang terstruktur rapi.
Evaluasi Mendalam terhadap Faktor Risiko yang Perlu Diperhatikan
Meskipun siklus saat ini menawarkan titik masuk (entry point) yang menarik, investor asing harus memasukkan risiko-risiko struktural berikut ke dalam model pengambilan keputusan investasi:
1. Perbedaan Tren Demografi Antardistrik
Meskipun populasi Jepang secara keseluruhan mengalami penurunan, pusat kota Tokyo tetap menjadi pengecualian berkat arus masuk populasi domestik dan internasional yang stabil. Namun demikian, daerah pinggiran kota atau distrik luar dari 23 distrik Tokyo (seperti sebagian Adachi, Katsushika, dan Edogawa) tidak memiliki ketahanan yang sama kuatnya. Investor tidak boleh menyamakan "imbal hasil kotor nominal yang tinggi" di area pinggiran dengan "total imbal hasil riil". Imbal hasil tinggi di area penyangga sering kali merupakan kompensasi dari risiko kerugian modal (capital loss) di masa depan serta risiko kekosongan unit jangka panjang.
2. Aturan Periode Kepemilikan dalam Kebijakan Perpajakan
Investor asing perlu merancang jangka waktu kepemilikan aset dengan mempertimbangkan rezim pajak atas keuntungan penjualan properti (capital gains tax) di Jepang:
- Pajak Keuntungan Jangka Pendek: Penjualan properti dengan masa kepemilikan 5 tahun atau kurang (dihitung per 1 Januari tahun penjualan) dikenakan tarif pajak yang jauh lebih tinggi.
- Pajak Keuntungan Jangka Panjang: Properti yang dimiliki lebih dari 5 tahun akan mendapatkan pengurangan tarif pajak yang signifikan.
Oleh karena itu, pasar properti Jepang lebih cocok bagi investor strategis dengan komitmen kepemilikan jangka menengah hingga panjang daripada mereka yang berniat melakukan jual-beli cepat (property flipping).
3. Mengelola Risiko Fluktuasi Nilai Tukar Mata Uang
Tren pelemahan nilai tukar Yen historis memang memberikan keuntungan daya beli bagi investor luar negeri, namun dalam horizon investasi multi-tahun, pergerakan valuta asing dapat bergerak dua arah. Hindari merancang target imbal hasil dalam proses underwriting yang semata-mata mengandalkan keuntungan selisih kurs. Properti itu sendiri harus memiliki nilai intrinsik fundamental yang kuat, mencakup lokasi unggulan, permintaan sewa yang kokoh, manajemen gedung yang solid, serta arus kas yang tangguh menghadapi resesi.
Untuk melihat pilihan properti investasi terkurasi dengan tata kelola manajemen yang transparan dan terverifikasi, silakan kunjungi Daftar Properti kami.
Panduan Strategis bagi Investor Internasional
Untuk memaksimalkan potensi hasil dalam masa transisi pasar ini, kami merekomendasikan pendekatan sistematis berikut:
- Pemilihan Lokasi Mikro Tanpa Kompromi: Di distrik-distrik inti Tokyo, prioritaskan properti yang berjarak maksimal 7 menit jalan kaki dari stasiun utama Tokyo Metro atau JR. Aksesibilitas transportasi adalah benteng pertahanan terkuat properti Tokyo terhadap perlambatan ekonomi.
- Membidik Properti Sekunder Berkualitas Tinggi yang Terdiskon: Daripada berspekulasi pada proyek konstruksi baru (pre-construction), kondominium sekunder kelas atas yang sudah selesai dibangun memungkinkan verifikasi langsung terhadap mutu fisik bangunan, kualitas komunitas pengelola, profil penyewa, serta riwayat imbal hasil historis.
- Pemanfaatan Data Durasi Listing (Time-on-Market): Pusatkan fokus pada properti yang telah terdaftar di pasar selama lebih dari 90 hari. Penjual dalam tahapan ini jauh lebih terbuka untuk menyepakati transaksi pada tingkat harga yang realistis dibandingkan penjual dengan listing baru.
- Bermitra dengan Tim Bilingual yang Memahami Budaya Bisnis Jepang: Melibatkan tenaga profesional yang menguasai etika jaringan antar-agen di Jepang akan menempatkan Anda di meja perundingan sebagai pembeli kredibel dan berintegritas, bukan sebagai pihak yang dihindari oleh penjual lokal.
Kesimpulan: Menangkap Titik Balik Pasar
Perubahan struktural yang terjadi di pasar kondominium utama Tokyo menandai kembalinya rasionalitas, disiplin, dan fundamental investasi yang berkelanjutan. Seiring mendalamnya fase penyesuaian harga dan menyempitnya kesenjangan antara harga penawaran dan transaksi riil, lanskap pasar berubah secara definitif menguntungkan bagi investor internasional yang telah mempersiapkan diri dengan baik. Dengan berfokus pada kualitas intrinsik aset, memahami etika bisnis setempat, dan menerapkan metrik operasional yang ketat, investor global dapat membangun portofolio properti Tokyo yang tangguh demi pelestarian kekayaan serta pertumbuhan modal jangka panjang.