
Ponto de Inflexão no Mercado Residencial Prime de Tóquio
Por mais de uma década, o mercado de apartamentos no centro de Tóquio sustentou uma trajetória de valorização praticamente linear. Sob o respaldo de políticas de juros ultrabaixos, forte demanda doméstica de pessoas de alta renda por edifícios residenciais de alto padrão (tower mansions) e um influxo constante de capital institucional e privado internacional, o valor patrimonial nos distritos nobres centrais (em especial Minato, Chiyoda, Shibuya, Shinjuku e Chuo) dobrou e, em determinados ativos prime, chegou a quase triplicar.
Contudo, o ambiente macroeconômico atingiu um ponto de virada definitivo. O mercado iniciou uma clara transição rumo a uma fase de correção de preços. Tendo como catalisador a normalização da política monetária e a elevação das taxas de juros pelo Banco do Japão (BoJ), as avaliações imobiliárias em toda a região metropolitana de Tóquio estão deixando para trás o superaquecimento especulativo anterior para retornar a fundamentos rigorosos baseados em rentabilidade (yields). Para os investidores internacionais (cross-border), esse ponto de inflexão exige uma reestruturação profunda de portfólio: encerra-se a era das aquisições indiscriminadas focadas exclusivamente em valorização de capital (ganho patrimonial), inaugurando um "mercado do comprador" onde análises de mercado aprofundadas são indispensáveis para capturar o verdadeiro valor intrínseco de longo prazo.
Compreender os mecanismos dessa transição estrutural, em especial o alargamento do spread entre os preços pedidos pelos vendedores e os valores reais de fechamento (bid-ask spread), é crucial para posicionar capital nas oportunidades assimétricas que surgem hoje na maior metrópole do Japão.
Três Fatores que Impulsionam a Correção de Preços
A normalização dos valores residenciais resulta de uma convergência de forças macroeconômicas e demográficas.
1. Normalização da Política Macroeconômica e Alta de Juros
O abandono da taxa de juros negativa pelo Banco do Japão e a sua postura de elevações graduais subsequentes alteraram fundamentalmente o sentimento do mercado. Embora os rendimentos dos títulos soberanos e os custos de financiamento imobiliário no Japão permaneçam extremamente baixos em comparação aos mercados norte-americano e europeu, o impacto psicológico e operacional da alta de juros é substancial.
O poder de compra imobiliário das famílias japonesas de classe média e alta atingiu o teto. Durante anos, compradores locais aproveitaram taxas de juros próximas de zero para alavancar ao limite de sua capacidade de crédito e adquirir apartamentos de alto padrão. No entanto, com a subida das taxas de referência, os cálculos de comprometimento de renda (debt-to-income) tornaram-se mais rigorosos, contendo expressivamente as guerras de lances que inflacionaram o mercado prime nos últimos anos.
2. Aumento do Spread entre Preço de Anúncio e Preço Efetivo (Bid-Ask Spread)
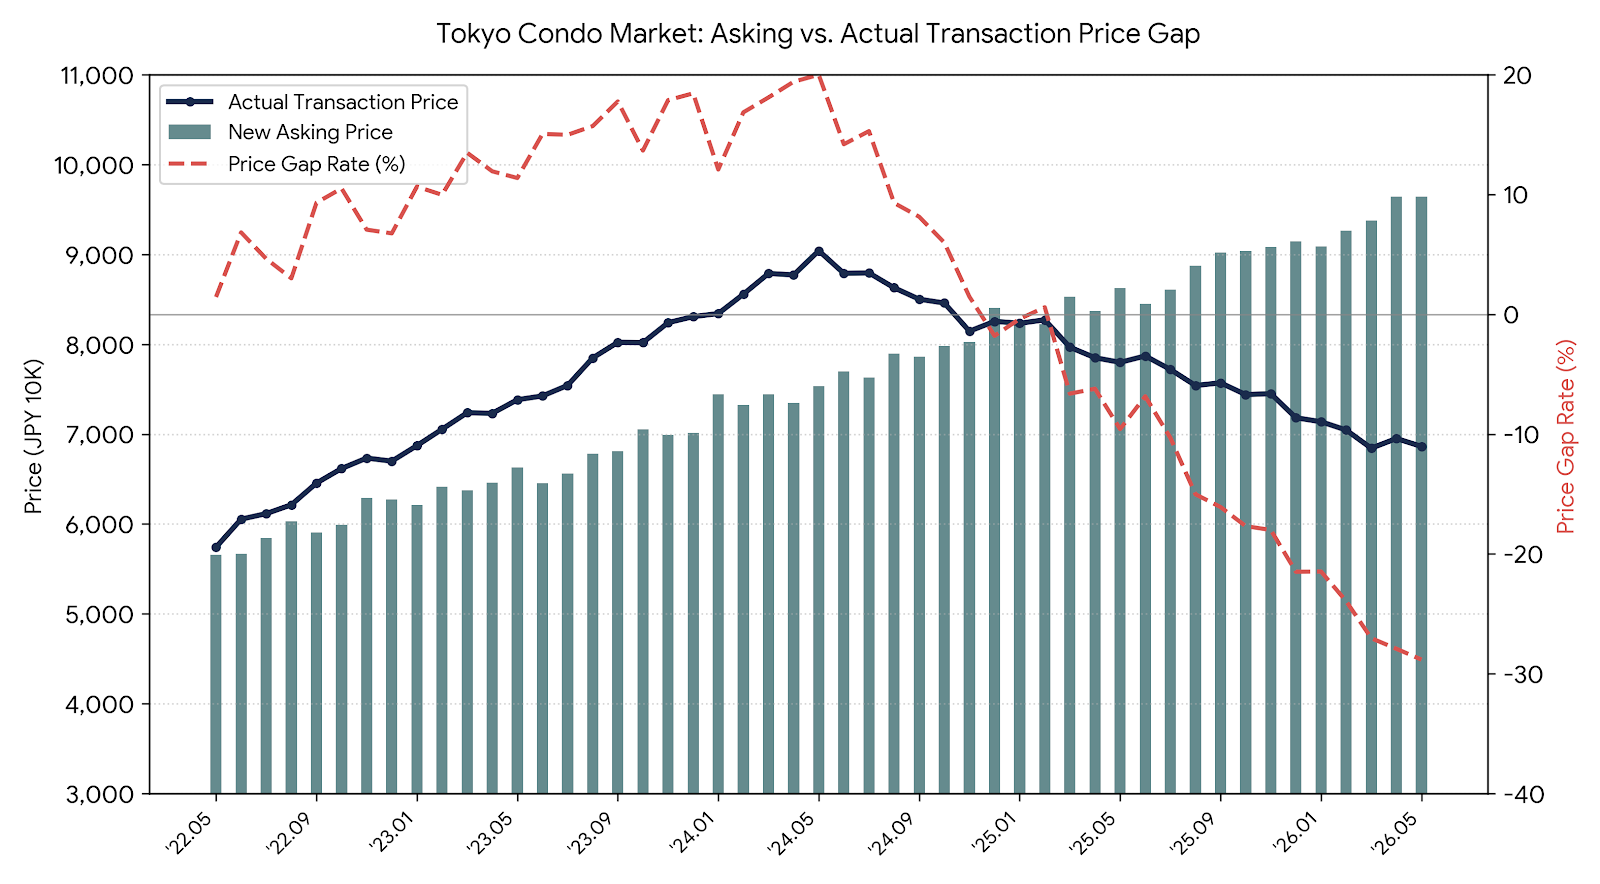
Uma característica clássica do final de ciclo é o alargamento da discrepância entre o que o vendedor pede e o que o comprador aceita pagar. Nos últimos 12 meses, embora os preços listados nos portais imobiliários continuem próximos das máximas históricas, os dados reais de fechamento de contratos mostram um distanciamento crescente.
- Psicologia do Vendedor: Proprietários individuais e incorporadoras locais, ancorados nos preços recordes de transações recentes, continuam listando ativos com prêmios agressivos.
- Postura do Comprador: Fundos institucionais e investidores qualificados agora aplicam descontos sistemáticos nos valuations para compensar a exigência de yields mais elevados e preservar margens operacionais seguras.
- Consequência Direta: O tempo médio de liquidação do ativo (dias no mercado) disparou. Em imóveis cujos preços se desconectaram dos indicadores de avaliação justos, o prazo de venda no centro de Tóquio subiu de uma média histórica de 45 dias para mais de 110 dias.
Esse descompasso entre anúncio e fechamento abre uma janela ideal para investidores estrangeiros experientes exercerem poder de barganha e fecharem aquisições com descontos reais (sashine), algo impossível na euforia dos últimos cinco anos.
3. Custos de Construção Persistentemente Altos vs. Mercado Secundário
Os custos dos insumos de construção importados, os preços de energia e a escassez de mão de obra qualificada — exacerbada por regulações mais rígidas de horas extras no setor da construção civil — mantêm os custos de desenvolvimento de novos lançamentos em patamares recordes. Por outro lado, o mercado de imóveis existentes (usados) segue uma dinâmica distinta: compradores sofisticados têm priorizado ativos usados prime com estruturas sólidas e gestão condominial impecável, negociados fora das expectativas irreais dos lançamentos na planta.
Radiografia do Mercado por Bairro: Indicadores de Desempenho nos Principais Distritos de Tóquio
Para visualizar como o ajuste de preços ocorre geograficamente, compilamos as dinâmicas recentes de negociação nos distritos-chave na tabela abaixo:
| Distrito / Submercado | Perfil do Ativo | Tendência de Preço Anunciado | Realidade do Preço de Fechamento | Margem Típica de Desconto | Perfil Predominante do Comprador e Motivação |
|---|---|---|---|---|---|
| Minato (Roppongi, Akasaka) | Torres de luxo (acima de 80㎡) | Estável a ligeira alta | Pequeno ajuste (-3% a -5%) | 4% – 8% | Institucionais globais e HNWIs focados em preservação de capital |
| Chiyoda (Bancho, Kudan) | Residenciais clássicos em áreas nobres consolidadas | Rígido em níveis históricos | Sustentação sólida (-1% a -3%) | 2% – 5% | Famílias tradicionais locais (transmissão patrimonial sucessória) |
| Shibuya (Ebisu, Hiroo) | Edifícios de média/baixa densidade (40–65㎡) | Tendência de baixa (-2%) | Ajuste em curso (-5% a -8%) | 6% – 10% | Profissionais de alta renda e investidores orientados a yield |
| Chuo (Kachidoki, Harumi) | Grandes complexos em áreas costeiras/portuárias | Alta volatilidade nos anúncios | Forte dispersão (-8% a -12%) | 8% – 14% | Famílias locais para moradia própria e migrações residenciais |
| Shinjuku (Nishi-Shinjuku) | Unidades de uso misto (comercial/residencial) | Correção moderada | Trajetória estável (-4% a -6%) | 5% – 9% | Demanda corporativa para funcionários e investidores individuais do exterior |
Oportunidades de portfólio alinhadas a essas métricas podem ser avaliadas em nossa lista de imóveis.
Critérios para Identificar Oportunidades Reais de Investimento
Em momentos de correção, investidores inexperientes costumam paralisar, confundindo o retorno a parâmetros racionais com um colapso iminente. No entanto, alocadores globais experientes reconhecem que a desaceleração do mercado filtra o ruído especulativo, traz à tona vendedores genuinamente motivados e recompensa quem adota uma seleção disciplinada de ativos.
1. Aquisição de Localizações Prime com Yields Justificados
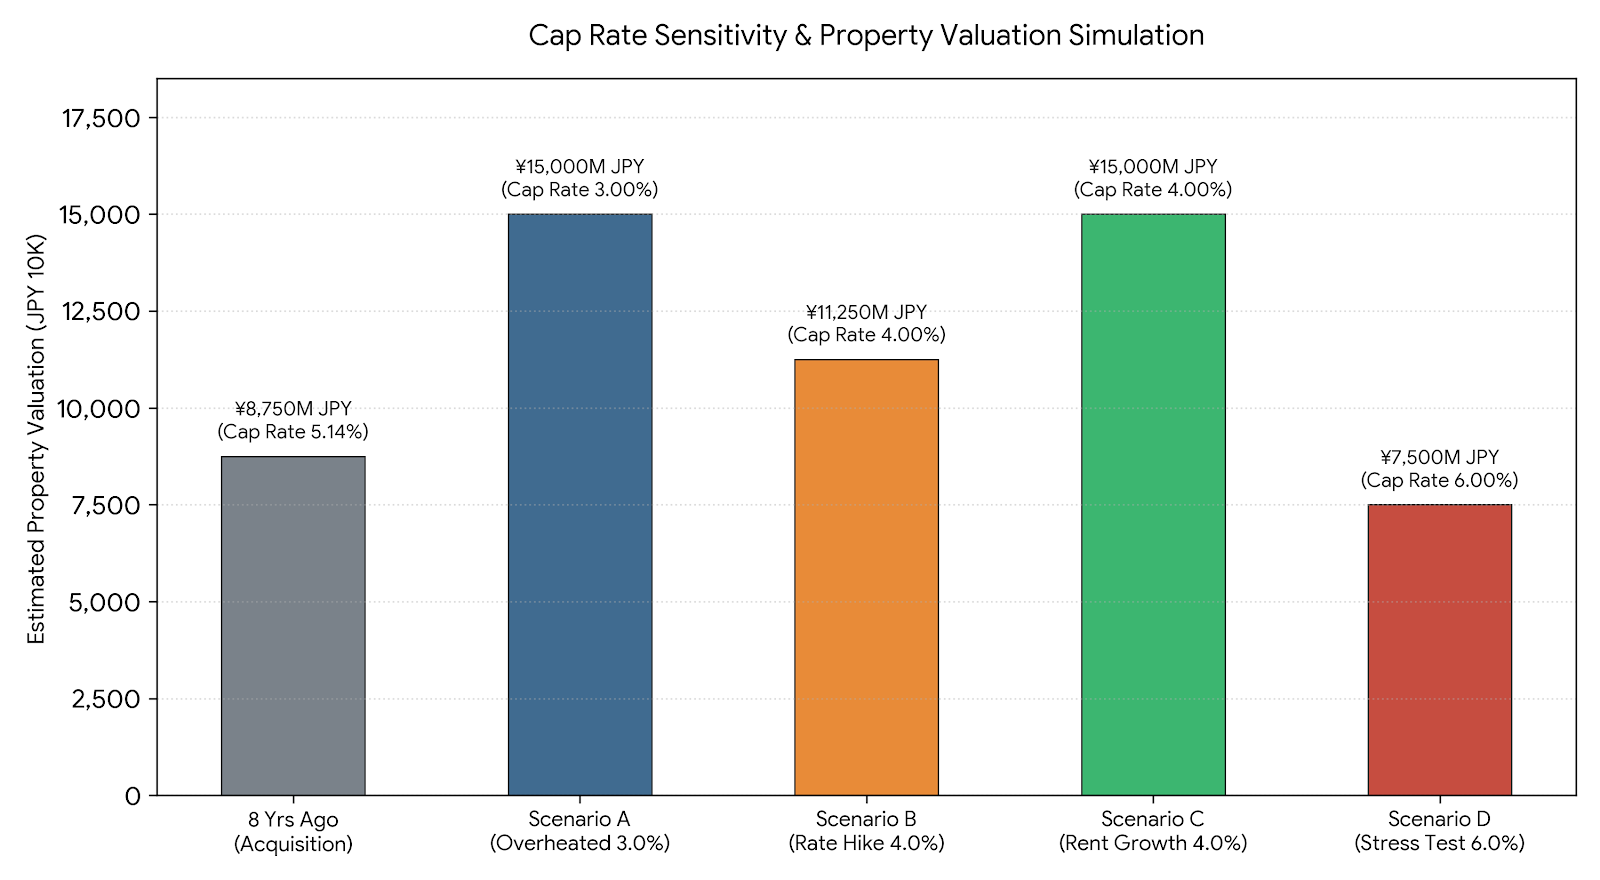
No ápice do ciclo, os net yields (cap rates reais) no centro de Tóquio foram comprimidos para patamares historicamente baixos, entre 2,5% e 2,9%, eliminando qualquer margem de segurança contra fricções operacionais ou flutuações macroeconômicas. Com o reajuste atual dos preços e o aumento sustentável dos aluguéis urbanos acompanhando a inflação, voltou a ser viável adquirir ativos de qualidade institucional em endereços consolidados com yields líquidos de 3,8% a 4,5%.
2. Diversificação das Motivações dos Vendedores
Com o prolongamento do inventário no mercado secundário, três categorias principais de vendedores japoneses têm demonstrado flexibilidade real em negociações de preço:
- Empresas Liquidando Ativos Não Essenciais: Pequenas e médias empresas japonesas que mantinham carteiras residenciais para geração de caixa estão monetizando esses ativos para reforçar o balanço antes de fechamentos de ano fiscal e auditorias.
- Liquidações Patrimoniais para Pagamento de Imposto sobre Herança: Herdeiros sujeitos ao rigoroso prazo legal de declaração e pagamento do imposto sobre herança (10 meses) priorizam a certeza da liquidez em detrimento de valores de pedida inflacionados.
- Proprietários Individuais Realizando Lucro para Downsizing: Investidores e proprietários que compraram no início da década passada continuam com expressivos ganhos de capital latentes e preferem conceder descontos de 8% a 10% sobre o pico teórico para assegurar a liquidação.
3. Foco Seletivo em Qualidade Estrutural e Governança Predial
Nem todos os imóveis sofrem a mesma taxa de correção. O mercado passa por uma nítida bipolarização: de um lado, ativos com administração de ponta, fundos de reserva (shuzen tsumitatekin) robustos e excelente conectividade metroferroviária mantêm seu valor; de outro, prédios antigos e de pequena escala com reservas insuficientes enfrentam fortes desvalorizações.
Concentrar a alocação em edifícios construídos sob o padrão antissísmico posterior a 1981 (Shin-Taishin) e geridos por comitês de administração condominial (kanri kumiai) vigilantes garante resiliência de valor ao longo de qualquer ciclo econômico.
Particularidades Culturais: A Prática de Negociação no Mercado Imobiliário Japonês
Investir com sucesso no Japão requer profundo domínio sobre a etiqueta de negócios, as normas de comunicação e os protocolos contratuais locais que determinam o desfecho das negociações.
Dinâmica das Ofertas com Desconto (Sashine)
Em mercados como o dos Estados Unidos ou de partes da Europa, abrir negociações com ofertas agressivas (20% a 30% abaixo do preço anunciado) é uma prática corriqueira. No Japão, essa abordagem é quase sempre contraproducente.
- Confiança e Confiabilidade: Vendedores e corretores japoneses valorizam a previsibilidade da transação e o relacionamento interpessoal acima de tudo. Propostas com descontos desmedidos são prontamente encaradas como sinal de falta de seriedade ou prenúncio de atritos no fechamento, levando os intermediários a rejeitarem sumariamente qualquer diálogo.
- Estratégia de Proposta Estruturada: A abordagem mais eficaz no contexto atual consiste em apresentar uma justificativa de valuation embasada em comparáveis recentes de fechamento, agilidade de liquidação e prova inequívoca de fundos. A formalização de uma Carta de Intenção de Compra (Kaitsuke Shomeisho) com condições claras e desconto equilibrado entre 5% e 9% é a fórmula com a mais alta taxa de sucesso.
Due Diligence em Governança Condominial e Reservas de Reparo
No investimento em apartamentos japoneses, a higidez da gestão predial é tão crítica quanto a localização geográfica. Antes de qualquer compromisso vinculante, é mandatório auditar detalhadamente dois relatórios essenciais:
- Relatório de Informações Relevantes do Condomínio (Juyo Jiko Chosa Hokokusho): Documento que detalha o saldo acumulado no fundo de reserva para reparos estruturais, o histórico de reformas capitais realizadas, o cronograma futuro de intervenções e o percentual de inadimplência das taxas de condomínio.
- Plano de Manutenção de Longo Prazo (Choki Shuzen Keikaku): Projeção financeira que indica se haverá déficit nas reservas nos anos vindouros ou se estão previstas chamadas de capital extraordinárias ou reajustes expressivos na taxa mensal de manutenção.
Em fases de reajuste de mercado, edifícios com déficits orçamentários perdem valor com muito mais rapidez do que condomínios com finanças saudáveis e planos bem calculados.
Análise Crítica dos Fatores de Risco
Embora o ciclo atual ofereça excelentes pontos de entrada, alocadores internacionais devem integrar variáveis de risco estrutural em seus modelos de underwriting:
1. Divergência Demográfica entre Distritos
Embora o Japão enfrente um declínio populacional global, a região metropolitana central de Tóquio permanece como uma exceção dinâmica, atraindo migração contínua tanto de residentes japoneses quanto de profissionais globais. No entanto, subúrbios periféricos e extremidades dos 23 distritos (como áreas de Adachi, Katsushika e Edogawa) não compartilham dessa mesma resiliência. O investidor não deve confundir yields nominais elevados nessas regiões com retornos totais superiores: yields brutos altos fora do núcleo central costumam embutir riscos severos de vacância prolongada e perda de capital na saída.
2. Regras Fiscais para o Período de Detenção do Ativo
O regime tributário japonês impõe restrições claras a estratégias de curto prazo por meio da tributação sobre ganho de capital:
- Ganhos de Curto Prazo: Vendas realizadas com período de posse igual ou inferior a 5 anos (apurado em 1º de janeiro do ano fiscal da venda) sofrem uma tributação substancialmente superior.
- Ganhos de Longo Prazo: Para participações mantidas por mais de 5 anos, as alíquotas incidentes sobre o ganho de capital são expressivamente menores.
Portanto, o mercado residencial de Tóquio premia estratégias de investimento patrimonial de médio a longo prazo, sendo inadequado para modelos de revenda rápida (flipping).
3. Gestão da Exposição Cambial
A desvalorização histórica do iene concede aos investidores estrangeiros uma vantagem expressiva de poder de compra na entrada, mas em um horizonte de investimentos de múltiplos anos o câmbio oscila em ambas as direções. O underwriting prudente nunca deve apoiar sua tese de retorno primariamente em ganhos cambiais. O imóvel precisa sustentar-se por seus fundamentos intrínsecos: localização insubstituível, forte demanda locatícia, governança predial impecável e geração de fluxo de caixa consistente e resiliente a choques econômicos.
Consulte ativos com transparência de governança e documentação auditada em nossa lista de imóveis.
Guia Estratégico para o Investidor Internacional
Para maximizar o retorno corrigido pelo risco neste período de reajuste do mercado, recomendamos as seguintes diretrizes operacionais:
- Seleção Inegociável de Microlocalização: Priorize unidades a no máximo 7 minutos a pé das principais estações de metrô (Tokyo Metro) ou linhas da JR nos distritos nobres. A proximidade aos hubs de transporte é o principal amortecedor de Tóquio contra desacelerações de mercado.
- Alocação em Secundários de Alto Padrão em Detrimento de Lançamentos Especulativos: Edifícios já concluídos permitem verificar imediatamente a qualidade real do acabamento, o perfil sociodemográfico dos ocupantes, o rigor da administração e os yields históricos comprovados.
- Uso de Métricas de Tempo em Estoque (Time-on-Market): Concentre esforços de negociação em ativos listados há mais de 90 dias. Proprietários com imóveis estagnados nesse intervalo revelam muito mais abertura para convergir com o preço de fechamento do que vendedores estreantes.
- Parcerias com Consultores Bilíngues Especializados: Operar ao lado de profissionais que dominam tanto as normas tácitas da rede de corretagem interbancária japonesa (REINS) quanto os padrões internacionais de governança garante que o investidor estrangeiro seja acolhido como um comprador institucional qualificado e prioritário à mesa de negociação.
Conclusão: Posicionamento Estratégico no Ponto de Inflexão
A mudança estrutural observada no mercado de apartamentos prime de Tóquio reflete uma volta à racionalidade, à disciplina analítica e a fundamentos sustentáveis. À medida que o ciclo de normalização estreita a distância entre os preços de pedida e a realidade das transações, o ambiente torna-se expressivamente favorável a alocadores preparados. Focando na excelência dos ativos, dominando as práticas de negociação locais e aplicando métricas operacionais rigorosas, o investidor global construirá um portfólio no Japão projetado para preservar e expandir valor nas próximas décadas.